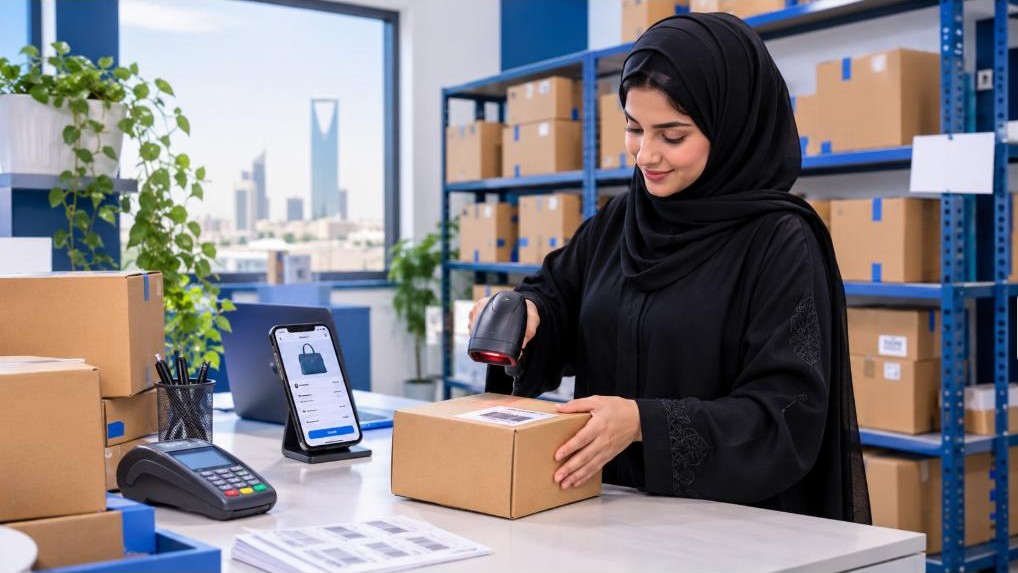
محاسبة المتاجر الإلكترونية في السعودية: مطابقة بوابات الدفع وشركات الشحن
دليل عملي لمحاسبة المتاجر الإلكترونية في السعودية: مطابقة مبيعات سلة وزد مع بوابات الدفع وشركات الشحن والبنك، ومعالجة ضريبة القيمة المضافة.

دليل عملي لمحاسبة المتاجر الإلكترونية في السعودية: مطابقة مبيعات سلة وزد مع بوابات الدفع وشركات الشحن والبنك، ومعالجة ضريبة القيمة المضافة.
دليل عملي للأوتسورس المحاسبي للشركات في السعودية: مقارنة بالمحاسب الداخلي، والخدمات القابلة للإسناد، ومعايير اختيار الجهة المناسبة.
يبرز تقييم الشركات في السعودية كأحد أهم القرارات المالية المصيرية التي يواجهها الملاك والمستثمرون؛ فالتقييم ليس مجرد رقم تقديري يوضع في مذكرة تفاهم، بل هو عملية مالية واقتصادية وقانونية معقدة تهدف إلى تحديد القيمة العادلة للمنشأة بناءً على قدرتها على
لم يعد الاعتماد على التسجيل المحاسبي التقليدي كافياً لتأمين بقاء المنشأة ونموها، بل أصبح الاستعانة بـ مستشار مالي معتمد ضرورة استراتيجية تضمن حماية السيولة، وتعظيم هوامش الربحية، وتوجيه قرارات الاستثمار نحو مسارات آمنة. يوفر هذا الدليل المرجعي إجابات شافية وتفصيلية
يمثل المدير المالي ركيزة البناء المؤسسي وصمام الأمان الاقتصادي لأي منشأة تسعى للاستدامة والتوسع داخل المملكة العربية السعودية. ومع تسارع وتيرة تطبيق برامج رؤية السعودية 2030، والتحول الصارم نحو متطلبات الحوكمة المؤسسية، والتكامل الرقمي مع هيئة الزكاة والضريبة والجمارك (ZATCA)،
يشهد القطاع الصناعي في المملكة العربية السعودية نهضة تنموية غير مسبوقة تماشياً مع مستهدفات الاستراتيجية الوطنية للصناعة ورؤية السعودية 2030. ولم تعد إدارة المصانع تعتمد على التقديرات العشوائية لتسعير المنتجات أو مراقبة المخزون، بل باتت الحوكمة المالية الدقيقة عبر محاسبة
تختلف محاسبة شركات الشحن ومحاسبة شركات النقليات جذرياً عن الأنشطة التجارية التقليدية، نظراً لتداخل المصروفات التشغيلية الميدانية مع رسوم الجهات الحكومية والموانئ. يجيب هذا الدليل المفصل عبر أسلوب السؤال والجواب عن كافة القضايا المحاسبية والضريبية والتشغيلية التي تضمن للمنشأة اللوجستية
يشهد القطاع الصحي في المملكة العربية السعودية تحولاً استراتيجياً وتنظيمياً شاملاً تحت مظلة برنامج تحول القطاع الصحي ضمن رؤية السعودية 2030. هذا التطور فرض على الإدارات المالية الانتقال من المحاسبة التقليدية إلى نظم مالية متقدمة تواكب الربط اللحظي مع منصة
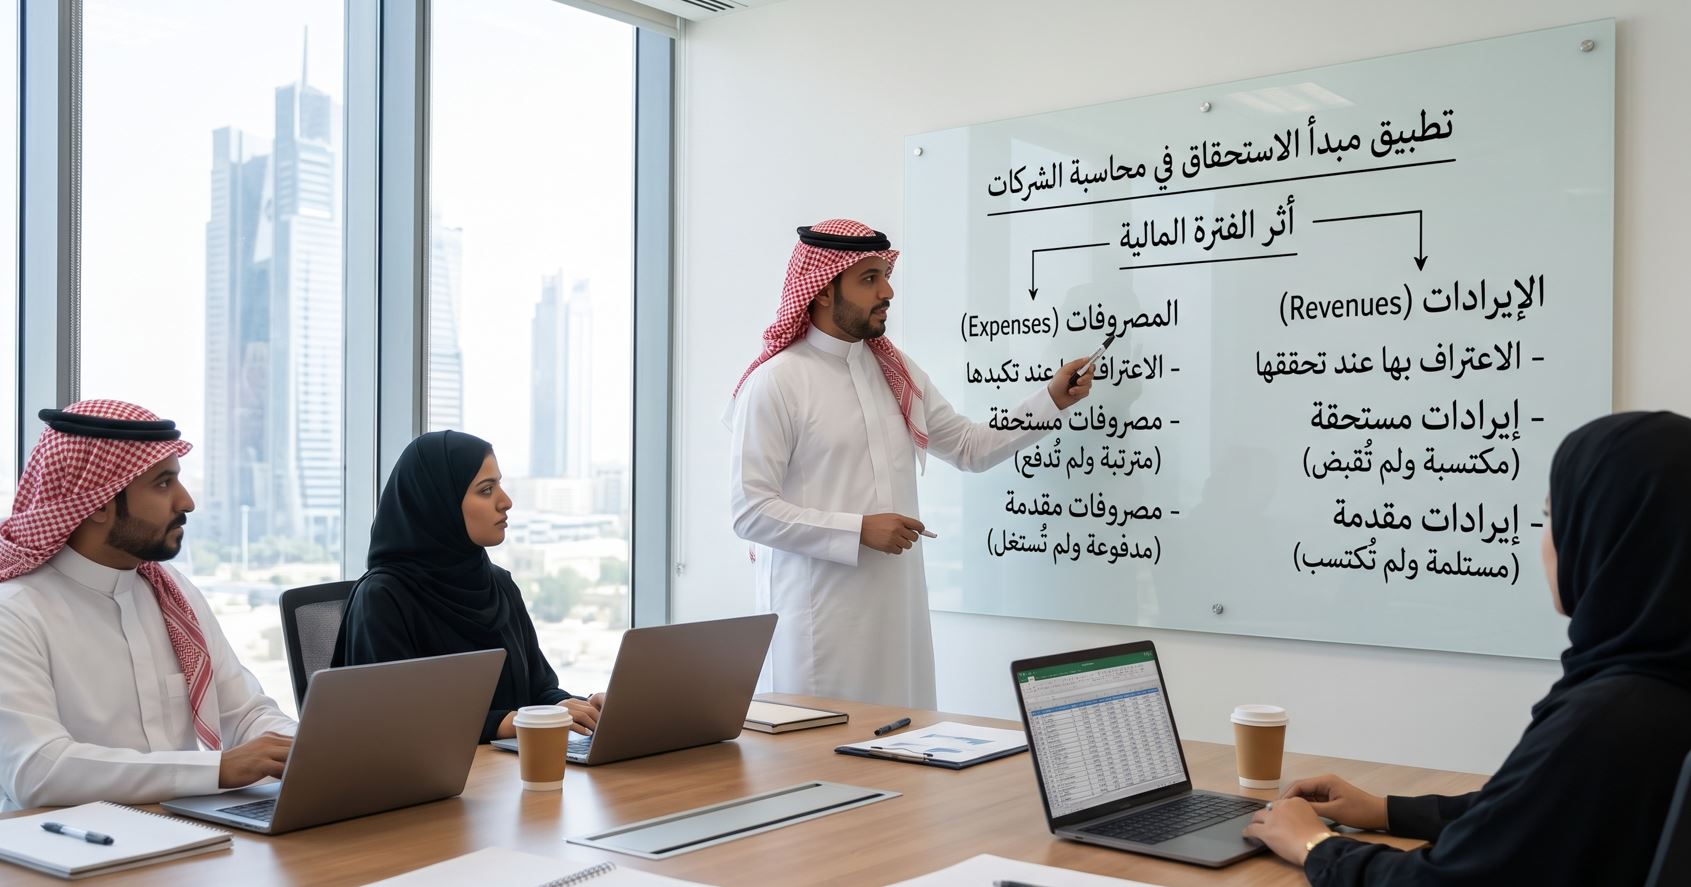
يُعد مبدأ الاستحقاق المحاسبي الركيزة الجوهرية التي تقوم عليها المعايير الدولية للتقرير المالي (IFRS) المعتمدة رسمياً في المملكة العربية السعودية. يمثل هذا المبدأ الفارق الحقيقي بين المعالجة الدفترية العشوائية التي تعتمد على التدفقات النقدية اللحظية، وبين التقرير المالي الاحترافي الذي
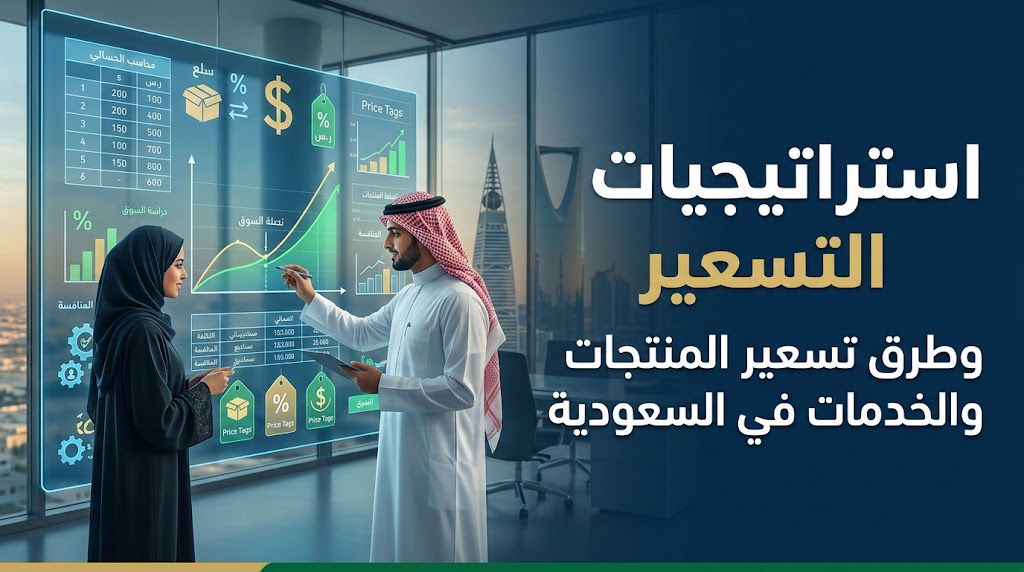
يعد اتخاذ قرار التسعير من أخطر القرارات الإدارية والمالية التي تواجه مسؤولي الشركات ورواد الأعمال في المملكة العربية السعودية؛ فالسعر ليس مجرد رقم يُوضع على السلعة أو عرض السعر، بل هو النقطة التي تلتقي عندها التكاليف التشغيلية، وموقع المنشأة التنافسي،
لم يعد الاستقرار المالي في بيئة الأعمال السعودية يعتمد فقط على تحقيق المبيعات أو استقطاب رؤوس الأموال، بل أضحى مرتبطاً ارتباطاً وثيقاً بصلابة أنظمة الرقابة الداخلية وحوكمة العمليات التشغيلية. مع صدور التحديثات التنظيمية لنظام الشركات ولائحة حوكمة الشركات في المملكة
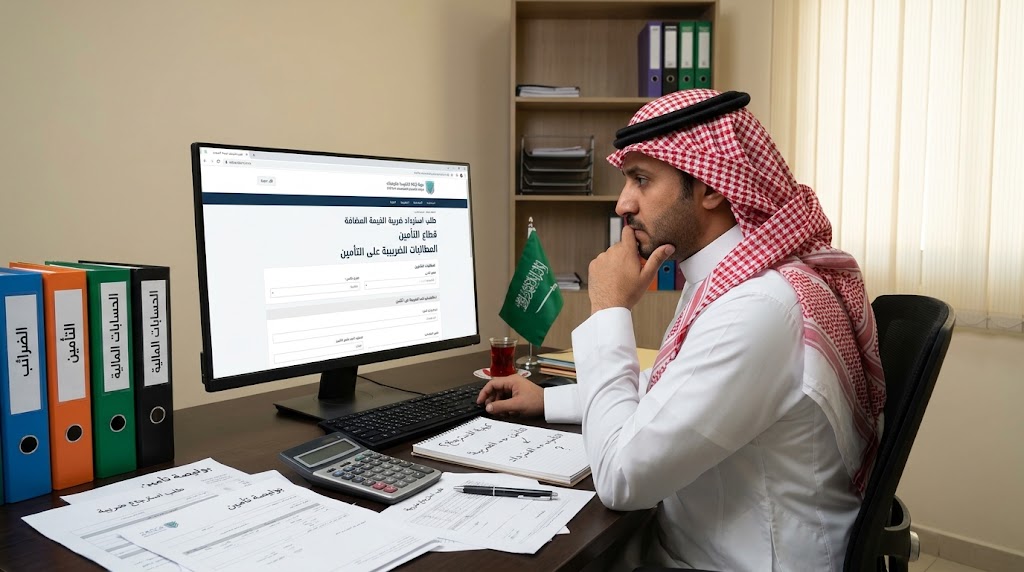
تفرض لوائح هيئة الزكاة والضريبة والجمارك (ZATCA) بالتعاون مع هيئة التأمين في المملكة العربية السعودية ضريبة القيمة المضافة بنسبة 15% على وثائق التأمين بمختلف أنواعها. وعند حدوث تغييرات في ملكية الأصل المؤمن عليه، أو إلغاء الوثيقة لأسباب نظامية، يحق للمؤمن