
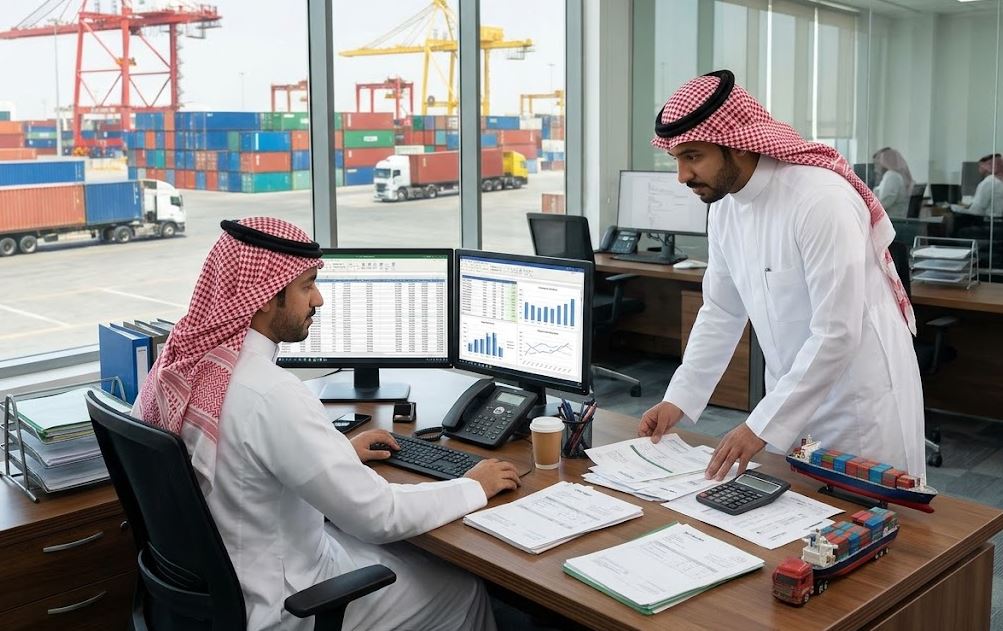
تختلف محاسبة شركات الشحن ومحاسبة شركات النقليات جذرياً عن الأنشطة التجارية التقليدية، نظراً لتداخل المصروفات التشغيلية الميدانية مع رسوم الجهات الحكومية والموانئ. يجيب هذا الدليل المفصل عبر أسلوب السؤال والجواب عن كافة القضايا المحاسبية والضريبية والتشغيلية التي تضمن للمنشأة اللوجستية كفاءة الأداء واستدامة الأرباح.
للإدارات المالية لشركات النقليات والشحن والتخليص الجمركي تحديات محاسبية معقدة، تبدأ من تتبع تكلفة كل رحلة وشاحنة، مروراً بإدارة حسابات الدفع عند الاستلام (COD)، وصولاً إلى التعامل مع التزامات الفوترة الإلكترونية ومنصات “وصل” و”فسح” واللوائح الضريبية لهيئة الزكاة والضريبة والجمارك (ZATCA).
ما هي محاسبة شركات الشحن والتخليص والنقليات وما طبيعتها المحاسبية الخاصة؟
محاسبة شركات الشحن والتخليص والنقليات هي نظام محاسبي متخصص يقوم على حصر، وتوثيق، وتحليل العمليات المالية المرتبطة بنقل البضائع، والطرود، والمعدات (برياً، بحرياً، أو جوياً)، إضافة إلى إدارة الرسوم الجمركية والمينائية المسددة بالنيابة عن العملاء، واحتساب التكاليف التشغيلية المباشرة وغير المباشرة لأسطول النقل.
تتميز هذه المحاسبة بطبيعة تخصصية تقوم على مفهوم “محاسبة الرحلة” أو “محاسبة بوليصة الشحن” (Trip / Waybill Costing)، حيث يتم التعامل مع كل بوليصة شحن أو رحلة شاحنة كوحدة تكلفة وإيراد مستقلة، لمقابلة إيراد النقل المكتسب بالمصروفات الفعلية المباشرة المنفقة عليها (مثل الوقود، رسوم الطرق، مياومات السائقين، والرسوم الجمركية) لتحديد صافي ربحية كل خط سير بدقة.
ما هي تحديات المحاسبة الفريدة لشركات الشحن والنقليات والتخليص الجمركي؟
تواجه الإدارات المالية في المنشآت اللوجستية مجموعة من التحديات المحاسبية التي لا تتكرر في القطاعات الأخرى:
-
الخلط بين الإيرادات والمصروفات المستردة (Disbursements): في شركات التخليص الجمركي، تسدد المنشأة مبالغ ضخمة بالنيابة عن العميل (مثل الرسوم الجمركية، ضريبة القيمة المضافة على الواردات في المنافذ، رسوم الموانئ، وأجور الفحص والتفريغ). الخطأ الشائع هو قيد هذه المبالغ كإيرادات ومصروفات خاصة بالشركة، بينما الصحيح نظاماً ومحاسبياً هو معالجتها كـ “حسابات جارية وسيطة للعملاء”.
-
الرقابة على العهد النقدية للسائقين والمخلصين الميدانيين: حركة الشاحنات على مدار الساعة تتطلب صرف عهد مستمرة للوقود، المياومات، الأعطال الطارئة، ورسوم الموازين؛ مما يشكل مخاطر تشتت المستندات وفقدان الفواتير الضريبية المؤهلة للخصم.
-
إدارة دورة أموال الدفع عند الاستلام (COD): في شركات الشحن الداخلي والتوصيل السريع، تُحصل الشركة أموال البضائع من المستلمين النهائيين لصالح المتاجر الإلكترونية، وتتطلب هذه المبالغ رقابة دفترية صارمة لمنع استغلال أموال الأمانات في السيولة التشغيلية للشركة.
-
تتبع وتقييم إهلاك أسطول الشاحنات: تخضع الشاحنات والمقطورات لإهلاك سريع ناتج عن الاستخدام الشاق، وتتطلب معايير المحاسبة الدولية فصلاً بين الأصل الأساسي (هيكل الشاحنة ومحركها) وبين الأجزاء التي تستهلك دورياً كالإطارات ضمن الأصول الثابتة والمتداولة.
-
مخاطر غرامات التأخير والأرضيات (Demurrage): تفرض الموانئ والخطوط الملاحية غرامات تأخير عند بقاء الحاويات دون تفريغ أو استرجاع، وتتطلب هذه الغرامات تسجيلاً ومتابعة سريعة لمعرفة الطرف المتسبب فيها وتحميلها على حسابه.
كيف يتم تطبيق ضريبة القيمة المضافة على خدمات الشحن الدولية والمحلية في السعودية؟
يُعد التطبيق الضريبي من أكثر نقاط التدقيق حساسية لدى هيئة الزكاة والضريبة والجمارك (ZATCA)، وتنقسم المعاملة الضريبية لقطاع الشحن والنقليات إلى حالتين رئيسيتين:
-
أولاً: خدمات الشحن والنقل الداخلي (Domestic Transport): تخضع كافة خدمات نقل السلع والبضائع داخل أراضي المملكة العربية السعودية للنسبة الأساسية لضريبة القيمة المضافة وهي 15%، وتلتزم الشركة بإصدار فاتورة ضريبية قياسية أو مبسطة متوافقة مع متطلبات الفوترة الإلكترونية.
-
ثانياً: خدمات الشحن والنقل الدولي (International Freight): وفقاً للمادة الثالثة والثلاثين من اللائحة التنفيذية لضريبة القيمة المضافة، تخضع خدمات النقل الدولي للسلع (سواء النقل الصادر من المملكة إلى الخارج، أو الوارد من خارج المملكة إلى الداخل) لنسبة الصفر بالمائة (0%). كما تخضع للنسبة الصفرية الخدمات المرتبطة مباشرة بهذا النقل الدولي شريطة تقديمها لوسيلة النقل أو الشحنة ذاتها (مثل مناولة البضائع الدولية، التخزين المؤقت في الدائرة الجمركية، والتأمين على الشحن الدولي).
-
ثالثاً: المعاملة الضريبية لرسوم التخليص الجمركي:
-
أتعاب التخليص الجمركي (Service Fees): تخضع للنسبة الأساسية 15% باعتبارها خدمة مهنية مؤداة داخل المملكة.
-
المصروفات الحكومية والجمارك المسددة نيابة عن العميل: لا تخضع لضريبة القيمة المضافة عند إعادة فوترتها للعميل، بشرط أن تصدر الفاتورة كـ “مصروف مسترد” مع إرفاق البيان الجمركي الأصلي وفواتير الميناء الصادرة باسم المستورد، لتجنب الازدواج الضريبي ضمن خدمات الزكاة وضريبة الدخل.
-
كيفية احتساب تكاليف الوقود والصيانة لأسطول الشحن والنقليات؟
تعتمد الإدارة المالية الناجحة في شركات النقليات على تحويل بنود المصروفات العامة للأسطول إلى تكاليف قياسية قابلة للتتبع والرقابة، وتتم العملية وفق الخطوات والمعادلات التالية:
1. احتساب تكلفة استهلاك الوقود:
-
يتم ضبط استهلاك الوقود بربط كل شاحنة بعداد الكيلومترات (Odometer) أو أجهزة التتبع اللوجستي (GPS) المرتبطة بمنصة “وصل”.
-
يُحدد المعدل القياسي لاستهلاك الشاحنة من الوقود لكل 100 كيلومتر بحسب حمولتها وطبيعة الطريق.
تكلفة الوقود للكيلومتر = إجمالي قيمة فواتير الوقود المعتمدة خلال الفترة ÷ إجمالي المسافة المقطوعة بالكيلومترات
2. احتساب وتوزيع تكاليف الصيانة وقطع الغيار:
-
الصيانة الدورية الوقائية (Preventive Maintenance): مثل تغيير الزيوت، الفلاتر، والفحص الدوري، وتُحمل شهرياً كمصروف تشغيلي مباشر على مركز تكلفة الشاحنة المعنية.
-
إهلاك واستهلاك الإطارات: لا تُحمل الإطارات الجديدة كمصروف فوري في شهر الشراء إذا كانت قيمتها جوهرية؛ بل تُسجل كأصل متداول (مهمات ومستهلكات تشغيلية) وتُوزع تكلفتها على العمر الافتراضي التقديري بالكيلومتر (مثلاً 100,000 كم لكل طقم إطارات).
-
العمرات والتجديدات الجوهرية (Major Overhauls): عند تجديد محرك الشاحنة أو الجير بما يطيل عمرها الإنتاجي لأكثر من سنة، تُرسمل هذه التكلفة وتُضاف إلى القيمة الدفترية للأصل ويُعاد احتساب إهلاكها وفق المعايير الدولية.
3. تحديد تكلفة الرحلة الشاملة (Trip Costing):
تكلفة الرحلة الإجمالية = تكلفة الوقود المباشر + مياومات وراتب السائق عن مدة الرحلة + رسوم الطرق والموازين + نصيب الرحلة من إهلاك الشاحنة والإطارات + نصيب الرحلة من المصاريف الإدارية والتشغيلية الثابتة.
ما هي أبرز قيود محاسبة شركات الشحن والتخليص الجمركي؟
يتطلب تسجيل قيود اليومية لشركات الشحن والنقليات دقة في تطبيق قواعد من هو الدائن والمدين، ومن أهم هذه القيود العملية:
1. قيد سداد الرسوم الجمركية والمينائية نيابة عن العميل (المصروفات المستردة):
-
عند قيام الشركة بسداد 20,000 ريال رسوم جمركية وموانئ من حسابها البنكي نيابة عن شركة مستوردة:
-
من حساب: ذمم عملاء التخليص الجمركي – مبالغ مدفوعة مقدماً نيابة عن العميل (شركة التوريد).
-
إلى حساب: البنك.
-
2. قيد إصدار فاتورة التخليص للعميل (تشمل أتعاب التخليص والمبالغ المستردة):
-
عند إصدار الفاتورة وتتضمن 20,000 ريال مبالغ مسددة للجمارك + 2,000 ريال أتعاب تخليص + 300 ريال ضريبة قيمة مضافة (15% على الأتعاب فقط):
-
من حساب: مدينو التخليص الجمركي / العميل (الإجمالي المطلوب 22,300 ريال).
-
إلى مذكورين:
-
20,000 ريال / حساب ذمم عملاء التخليص الجمركي – مبالغ مدفوعة مقدماً (إقفال الرصيد الوسيط).
-
2,000 ريال / حساب إيرادات خدمات التخليص الجمركي.
-
300 ريال / حساب ضريبة القيمة المضافة المستحقة (مخرجات 15%).
-
-
3. قيد تحصيل مبالغ الدفع عند الاستلام (COD) من المستلم النهائي:
-
عند استلام مندوب أو سائق الشحن مبلغ 1,500 ريال نقداً من المشتري نيابة عن متجر إلكتروني:
-
من حساب: عهدة السائقين أو وسيط تحصيلات الدفع عند الاستلام (COD Cash).
-
إلى حساب: حسابات الخصوم المتداولة وغير المتداولة – أمانات ومستحقات المتاجر الإلكترونية (COD Payable).
-
4. قيد تسوية حساب المتجر الإلكتروني وخصم أجر الشحن:
-
عند تحويل الأموال للمتجر واقتطاع 100 ريال قيمة خدمة الشحن و15 ريالاً ضريبة القيمة المضافة:
-
من حساب: أمانات ومستحقات المتاجر الإلكترونية (COD Payable) بقيمة 1,500 ريال.
-
إلى مذكورين:
-
1,385 ريال / حساب البنك (المبلغ الصافي المحول للمتجر).
-
100 ريال / حساب إيرادات خدمات الشحن الداخلي.
-
15 ريالاً / حساب ضريبة القيمة المضافة المستحقة.
-
-
هل تدير شركة شحن أو أسطول نقليات وتواجه صعوبة في ضبط ربحية الشاحنات وتدقيق التخليص الجمركي؟
إن طبيعة القطاع اللوجستي تتطلب رقابة مالية مستمرة على حركة العهد، تكاليف الوقود، وفصلاً دقيقاً للمصروفات الجمركية لتفادي الفروقات الضريبية لدى زاتكا. يضع خبراء كشوف للاستشارات المالية خبراتهم الميدانية لخدمة منشأتك عبر بناء دليل حسابات متخصص، ومراجعة عقود الشحن، وضبط تسجيل الحسابات الدفترية لحماية أرباحك التشغيلية.
تواصل مع المستشار المالي لقطاع الشحن والنقليات في كشوف عبر (اتصال أو واتساب): 540759161 (966+)
كيف يمكنني إعداد نظام محاسبة فعال لشركة شحن صغيرة؟
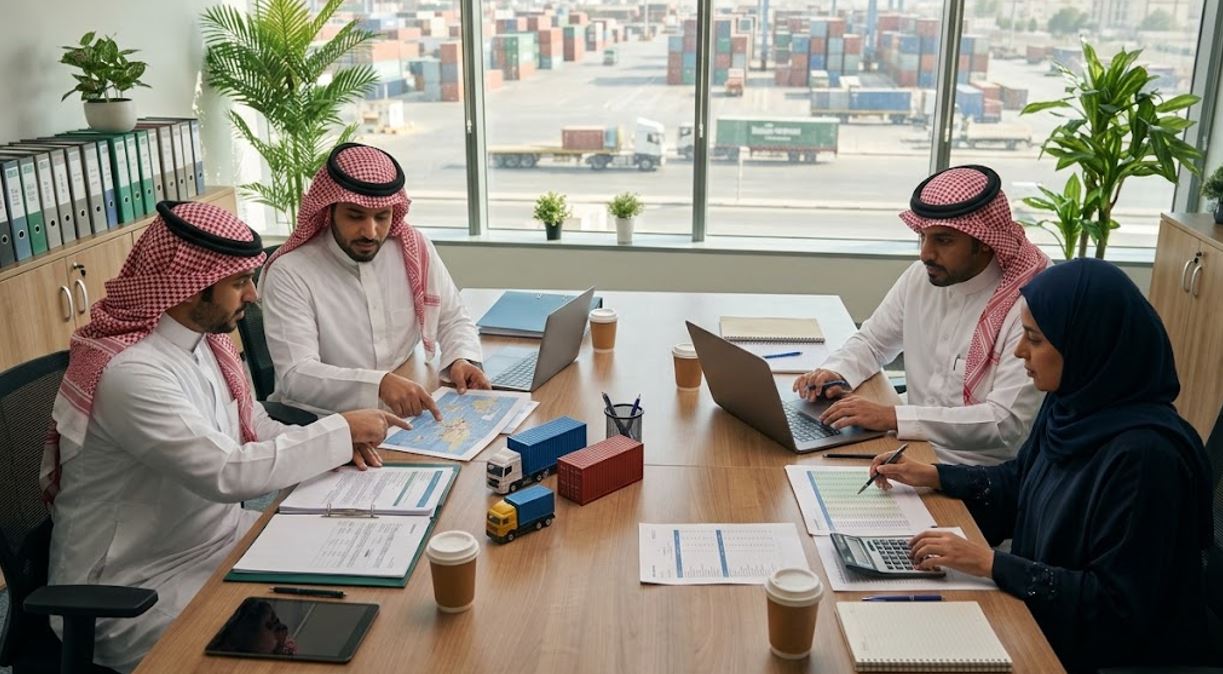
لتأسيس إدارة مالية قوية ومحكمة في شركة شحن ونقليات ناشئة أو صغيرة، يوصي المستشارون الماليون في كشوف باتباع الخطوات المنهجية التالية:
-
تصميم دليل حسابات مرن ومخصص للنشاط اللوجستي: تطبيق طريقة إعداد شجرة الحسابات وتخصيص مراكز تكلفة مستقلة لكل سيارة أو شاحنة، ومركز تكلفة لكل فرع أو خط سير (مثل: خط الرياض – جدة، خط الدمام – الرياض).
-
الاعتماد على نظام مسك دفاتر سحابي متوافق: الاستفادة من خدمة مسك الدفاتر وإدارة الحسابات لتسجيل العمليات اليومية وتوثيق بوالص الشحن وفواتير الموردين ومسيرات رواتب السائقين في مواعيدها.
-
أتمتة بطاقات الوقود والعهد النقدية: إلغاء الصرف النقدي العشوائي للسائقين والتعاقد مع منصات تزويد الوقود الذكية وبطاقات الدفع المسبقة المقيدة بأرقام لوحات الشاحنات، لضمان استلام فواتير ضريبية إلكترونية مجمعة شهرياً وتفادي تسرب الأموال.
-
تطبيق سياسة صارمة لتسجيل الحسابات والإقفال الأسبوعي للبوالص: تنفيذ تسجيل الحسابات الدفترية ومطابقة بوالص الشحن المنفذة مع الفواتير المصدرة والتحصيلات البنكية أسبوعياً لتفادي تراكم المستحقات غير المحصلة ومتابعة اعداد قائمة التدفقات النقدية.
-
الالتزام بمتطلبات إيداع القوائم المالية الداخلية: تجهيز الدفاتر والمستندات بانتظام تمهيداً لإعداد الحسابات الختامية السنوية وإتمام متطلبات إيداع القوائم المالية الداخلية عبر منصة قوائم التابعة لوزارة التجارة.
ما هي أفضل برامج محاسبة شركات الشحن وحلول النقل واللوجستيات في السعودية؟
تتوفر في السوق السعودي حلول برمجية متطورة تمزج بين إدارة النقل (TMS) والإدارة المالية العامة (ERP)، ومن أبرز هذه الحلول:
-
برنامج دفترة (وحدة الشحن والنقل): نظام سحابي معتمد من هيئة الزكاة والضريبة والجمارك، يوفر إدارة متكاملة لبوالص الشحن، وتتبع خطوط السير، وإدارة مدفوعات العملاء والسائقين للمنشآت الصغيرة والمتوسطة.
-
برنامج قيوض للنقليات (Qoyod): يتميز بسهولة واجهة الاستخدام والربط السلس مع الفوترة الإلكترونية، ويوفر تخصيصاً ممتازاً لمراكز التكلفة للشاحنات والمستودعات ومتابعة الإيرادات والمصروفات اللحظية.
-
نظام أودو اللوجستي (Odoo Logistics & Fleet): من أقوى الأنظمة للشركات المتوسطة والكبرى؛ يدمج بين إدارة الأسطول، وتكاليف الوقود، والصيانة الوقائية، والمشتريات، والمحاسبة العامة وفق المعايير الدولية.
-
نظام لوجيتيود (Logitude World): برنامج عالمي متخصص في إدارة عمليات الشحن الجوي والبحري والتخليص الجمركي، ويدعم إصدار بوالص الشحن الدولية ومتابعة الحاويات وإدارة فواتير الخطوط الملاحية.
-
منصة وتطبيقات أوتوماتك وبترا لإدارة الشاحنات: برمجيات متخصصة في السوق السعودي تركز على شركات نقليات البضائع وتأجير الشاحنات ومطابقة بوالص الهيئة العامة للنقل.
ما هي معايير اختيار برنامج محاسبة مناسب لشركات الشحن؟
عند المفاضلة بين الأنظمة المحاسبية لمنشأتك اللوجستية، يجب التحقق من استيفاء المعايير التالية:
-
التوافق التام مع متطلبات زاتكا والربط الإلكتروني (API): قدرة البرنامج على إصدار الفواتير بالختم التشفيري ورمز الاستجابة السريعة (QR Code) والتكامل مع منصة “فاتورة” في مرحلتها الثانية.
-
الربط مع المنصات اللوجستية الحكومية: إمكانية الربط التقني مع منصة “وصل” التابعة للهيئة العامة للنقل لإصدار وتوثيق وثائق النقل، والربط مع منصة “فسح” الجمركية.
-
دعم مراكز التكلفة متعددة المستويات: أن يتيح النظام استخراج قائمة دخل تفصيلية لكل شاحنة، ولكل سائق، ولكل مسار رحلة بشكل مستقل.
-
إدارة بضائع ومخزون الأمانة والطرود: احتواء النظام على خاصية إدارة الشحنات المعلقة وحسابات الدفع عند الاستلام وتسوية مستحقات المتاجر بضغطة زر.
-
العمل السحابي وتوفر تطبيقات الجوال: إتاحة الوصول للنظام للمشرفين الميدانيين والسائقين لتحديث حالات التسليم وتوثيق سندات القبض اللحظية.
كيف تساعد برامج المحاسبة الرقمية في تحسين أداء وربحية شركات الشحن؟
تتجاوز الأنظمة الرقمية الحديثة مجرد حفظ القيود لتكون أداة استراتيجية لتحسين الكفاءة التشغيلية من خلال:
-
وقف تسرب الوقود والمصاريف الميدانية: عبر المقارنة الآلية بين المسافة الفعلية المقطوعة للشاحنة واستهلاك الوقود المفوتر، وإطلاق تنبيهات عند وجود انحرافات غير طبيعية.
-
تقليص فترة التحصيل ودوران النقد: إرسال الفواتير الإلكترونية وبوالص الشحن للعملاء فور إتمام التسليم عبر الرسائل والبريد الإلكتروني، مما يسرع استحقاق وسداد الفواتير.
-
التحكم في تكاليف الصيانة وتفادي الأعطال المفاجئة: التنبيه الآلي بمواعيد الصيانة الدورية وتغيير الزيوت وقطع الغيار بناءً على عداد الكيلومترات الفعلي للشاحنة.
-
اتخاذ قرارات التسعير بناءً على التكلفة الفعلية: توفير بيانات دقيقة لمدير التشغيل حول التكلفة الحقيقية لكل كيلومتر؛ مما يمكن الشركة من تسعير عقود النقل الجديدة بربحية مؤكدة وتجنب المنافسة السعرية الخاسرة.
كيف تختار خدمات واستشارات محاسبية متخصصة في الشحن واللوجستيات بالرياض والمملكة؟
تحتاج شركات النقل والتخليص الجمركي إلى خبرة مهنية تجمع بين إتقان المحاسبة العامة وفهم لوائح هيئة النقل وهيئة الزكاة. وللوصول إلى أفضل خدمات محاسبية واستشارية متخصصة بالرياض والمملكة، يجب التركيز على المعايير التالية:
-
الخبرة السابقة في معالجة بوالص الشحن وحسابات الجمارك: التأكد من دراية الفريق بكيفية توجيه المبالغ الجمركية المستردة والتعامل مع مطالبات الخطوط الملاحية والتأمين.
-
الكفاءة في التخطيط والامتثال الضريبي: القدرة على تدقيق إقرارات القيمة المضافة وفصل توريدات النقل الدولي (0%) عن النقل المحلي (15%) لمنع التعرض لغرامات الربط التقديري.
-
تقديم حلول الرقابة عبر مراجعة داخلية دورية: تنفيذ أعمال مراجعة داخلية متخصصة لحسابات العهد والمخازن وإيرادات الفروع ومطابقة مسيرات أجور السائقين عبر منصة حماية الأجور (مدد).
ويُعد فريق خبراء ومستشاري كشوف شريكاً استراتيجياً موثوقاً للمؤسسات والشركات العاملة في قطاع الشحن والنقليات والتخليص الجمركي في الرياض، جدة، الدمام، وكافة مناطق المملكة؛ حيث نجمع بين الدراية المحاسبية الميدانية والمعرفة العميقة بالبيئة التنظيمية والضريبية السعودية.
خامساً: الأسئلة الشائعة حول محاسبة شركات الشحن والنقليات (FAQs)
ما هي المعالجة المحاسبية لضريبة القيمة المضافة المسددة في الجمارك نيابة عن العميل؟
تعتبر ضريبة القيمة المضافة المسددة في المنفذ الجمركي عند استيراد السلع ضريبة مدخلات خاصة بالمستورد نفسه (العميل) وليست خاصة بشركة التخليص؛ لذا تسجلها شركة التخليص كذمة مدينة على العميل (مصروف مسترد) دون أن تدرجها في إقرارها الضريبي الخاص، ويقوم المستورد بخصمها في إقراره الضريبي بموجب البيان الجمركي الأصلي الصادر باسمه ورقم تسجيله الضريبي.
كيف يتم احتساب إهلاك الإطارات في الشاحنات الكبيرة محاسبياً؟
إذا تم شراء أطقم إطارات ذات قيمة مادية مرتفعة، يُفضل عدم قيدها كمصروف صيانة فوري؛ بل تُسجل ضمن الأصول المتداولة (مهمات ومستهلكات تشغيلية)، وتُستهلك دورياً عبر قيد شهري يُحمل على حساب مصاريف تشغيل الشاحنة بناءً على الكيلومترات المقطوعة فعلياً خلال الشهر مقارنة بالعمر الافتراضي للإطار.
ما هو الحساب الدفتري المناسب للتعامل مع غرامات المرور الخاصة بالسائقين والشاحنات؟
إذا كانت المخالفة ناتجة عن إهمال السائق ومخالفته للتعليمات (مثل السرعة الزائدة أو تجاوز الإشارة)، تُسجل الغرامة كذمة مدينة على حساب “سلف وعهد السائق” وتُستقطع من راتبه؛ أما إذا كانت المخالفة تتعلق بوزن الشاحنة أو اشتراطات نظامية تخص حمولة الشركة والترخيص، فتُقيد كمصروف تشغيلي في قائمة الدخل ولا يجوز خصمها ضريبياً من الوعاء الزكوي إذا كانت غرامة حكومية عقابية.
كيف تعالج شركات الشحن البضائع التالفة أو المفقودة أثناء النقل؟
عند تلف شحنة وإقرار الشركة بالمسؤولية، يُقيد مبلغ التعويض المتفق عليه كـ “مصروف تعويضات وخسائر شحن” في قائمة الدخل ويسجل التزاماً دائناً لصالح صاحب البضاعة؛ وفي حال كانت الشحنة مغطاة بوثيقة تأمين، يُثبت مبلغ المطالبة المستحق على شركة التأمين كذمة مدينة ويُقفل عند استلام التعويض البنكي.
هل تخضع خدمات التخزين للبضائع الدولية لضريبة الصفر أم النسبة الأساسية؟
إذا تم تقديم خدمة التخزين للبضائع الدولية داخل الدوائر الجمركية والموانئ كجزء مكمل ومباشر لعملية النقل الدولي، فإنها تخضع لنسبة الصفر (0%)؛ أما إذا تم نقل البضائع بعد فسحها جمركياً وتخزينها في مستودعات تجارية عامة داخل المدن السعودية، فإن خدمة التخزين تُعامل كخدمة مستقلة وتخضع لنسبة 15% الأساسية.
طور منظومتك المحاسبية وعزز أرباح أسطولك مع خبراء “كشوف”
يتطلب النجاح والتوسع في قطاع الشحن والنقليات والتخليص الجمركي بالمملكة إدارة محاسبية منضبطة تجمع بين السيطرة على تكاليف التشغيل الميدانية، ودقة فوترة الخدمات، والامتثال الصارم لمتطلبات هيئة الزكاة والضريبة والجمارك وهيئة النقل.
يضع فريق العمل المالي ومستشارو كشوف خبراتهم التخصصية بين يديك لتقديم خدمات استشارات مالية متقدمة، وإعادة هيكلة أدلة الحسابات ومراكز التكلفة للشاحنات، ومتابعة تسجيل الحسابات الدفترية، وتطبيق أعمال مراجعة داخلية شاملة لحماية أرباحك وتأمين نمو أعمالك.
-
للتواصل المباشر وحجز جلستك الاستشارية (اتصال / واتساب): 540759161 (966+)
-
المقر الرئيسي: المملكة العربية السعودية – الرياض، حي الازدهار، طريق الإمام سعود بن عبد العزيز (نخدم كافة منشآت الشحن والنقليات في الرياض، جدة، الدمام، ومختلف مدن وموانئ المملكة).