
محاسبة المتاجر الإلكترونية في السعودية تعني تسجيل كل طلب يمر عبر متجرك في سلة أو زد أو غيرهما، ثم مطابقته مع ما وصل فعلاً إلى حسابك البنكي من بوابات الدفع وشركات الشحن والدفع عند الاستلام، بعد خصم الرسوم والعمولات والمرتجعات. وعلى هذه الأرقام المطابقة تُحتسب ضريبة القيمة المضافة وتُصدر الفواتير الإلكترونية ويُقاس الربح الحقيقي. ومن دون هذه المطابقة الشهرية، قد تظهر المبيعات في لوحة المتجر أعلى بكثير من النقد الذي وصل إليك فعلاً.
في هذا الدليل نجيب عن السؤال الذي يشغل كل صاحب متجر: كيف تدير حسابات متجرك الإلكتروني وتطابق مبيعات سلة وزد مع الضريبة؟ مع خطوات عملية وجدول مطابقة وأخطاء شائعة.
لماذا تختلف محاسبة المتجر الإلكتروني عن المتجر التقليدي؟
في المحل التقليدي، البيع والتحصيل يحدثان غالباً في اللحظة نفسها. أما في التجارة الإلكترونية فالعملية الواحدة تمر بعدة أطراف:
- منصة المتجر (سلة، زد، أو غيرهما) تسجل الطلب وقيمته والخصومات والكوبونات.
- بوابة الدفع (مثل مدى وأبل باي والبطاقات عبر مزود الدفع، أو خدمات اشتر الآن وادفع لاحقاً) تحصّل المبلغ وتخصم رسومها ثم تحوّل الصافي بعد فترة.
- شركة الشحن تحصّل مبالغ الدفع عند الاستلام وتخصم أجور الشحن ثم تحوّل الباقي.
- البنك يستقبل تحويلات مجمّعة لا تطابق كل طلب على حدة.
لذلك تحتاج المتاجر إلى عملية “مطابقة” منتظمة تربط هذه المصادر الأربعة ببعضها.
كيف تدير حسابات متجرك الإلكتروني وتطابق مبيعات سلة وزد مع الضريبة؟
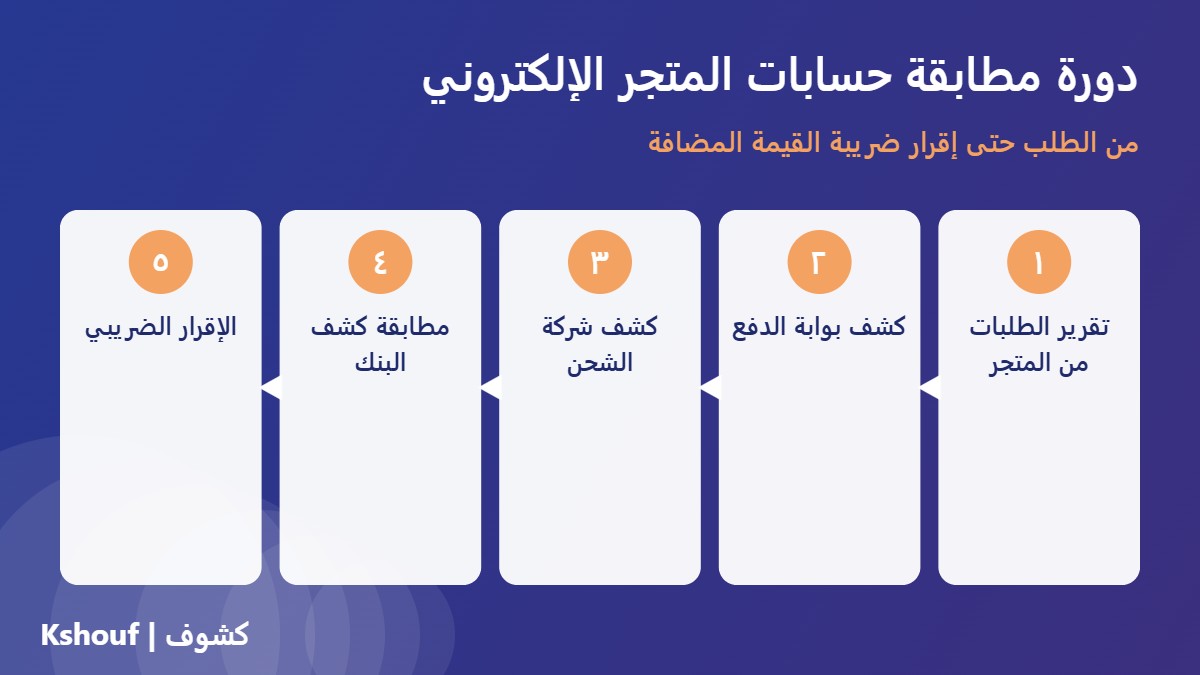
هذه هي الدورة الشهرية التي نطبقها مع المتاجر:
- تصدير تقرير الطلبات من لوحة المتجر للفترة، مع حالة كل طلب (مكتمل، ملغي، مسترجع) وطريقة الدفع.
- تصدير كشف التسويات من كل بوابة دفع، ويوضح المبلغ الإجمالي والرسوم والصافي المحوَّل وتاريخه.
- تصدير كشف شركة الشحن لمبالغ الدفع عند الاستلام وأجور الشحن المخصومة.
- مطابقة الثلاثة مع كشف البنك: كل تحويل بنكي يجب أن يقابله مجموع طلبات محددة ناقص رسوم محددة.
- تسجيل القيود: الإيراد بالإجمالي، والرسوم والعمولات كمصروفات، والمرتجعات كمردودات مبيعات، وتكلفة البضاعة المباعة من المخزون.
- احتساب ضريبة القيمة المضافة على المبيعات الخاضعة بعد المرتجعات، وخصم ضريبة المدخلات على فواتير الموردين ورسوم الخدمات المستوفية للشروط.
- إقفال الشهر بتقرير أرباح حقيقي لكل قناة بيع.
مثال مبسط على جدول المطابقة الشهري
| البند | المصدر | ماذا تطابق؟ |
|---|---|---|
| إجمالي الطلبات المكتملة | لوحة المتجر | مع الإيراد المسجل في الدفاتر |
| المدفوع إلكترونياً | كشف بوابة الدفع | الإجمالي ناقص الرسوم يساوي التحويلات البنكية |
| الدفع عند الاستلام | كشف شركة الشحن | المحصَّل ناقص أجور الشحن يساوي التحويل |
| المرتجعات والاستردادات | المتجر والبوابة | مع إشعارات الدائن الصادرة |
| الرسوم والعمولات | البوابة والمنصة والشحن | مع فواتير المزودين لخصم ضريبتها |
| المبالغ المعلقة | البوابة والشحن | طلبات مكتملة لم يصل نقدها بعد |
اشترك في باقة المحاسبة المخصصة للمتاجر الإلكترونية مع كشوف
نطابق مبيعات متجرك مع بوابات الدفع وشركات الشحن والبنك، ونقدم إقرارك الضريبي بأرقام دقيقة.
كيف تُعالج ضريبة القيمة المضافة في المتجر الإلكتروني؟
هل تُحتسب الضريبة على المبلغ الإجمالي أم على الصافي بعد رسوم البوابة؟
تُحتسب ضريبة المخرجات على قيمة البيع للعميل، وليس على الصافي الذي يصلك بعد خصم رسوم البوابة أو الشحن. أما الرسوم نفسها فهي مصروفات، ويمكن خصم ضريبة القيمة المضافة المحمَّلة عليها إذا صدرت بها فاتورة ضريبية صحيحة باسم منشأتك.
كيف أتعامل مع الكوبونات والخصومات؟
الخصم الممنوح للعميل قبل البيع يخفض قيمة التوريد، فتُحتسب الضريبة على السعر بعد الخصم. والمهم أن تكون الفاتورة الإلكترونية الصادرة متسقة مع المبلغ الفعلي.
ماذا عن المرتجعات؟
عند إرجاع منتج تُصدر إشعار دائن مرتبطاً بالفاتورة الأصلية، فتنخفض ضريبة المخرجات في الفترة التي صدر فيها الإشعار. وإهمال إشعارات الدائن من أكثر أسباب الفروقات بين الإقرار والدفاتر.
هل منصة المتجر تُصدر الفاتورة الإلكترونية عني؟
بعض المنصات توفر إصدار فواتير متوافقة أو ربطاً مع أنظمة محاسبية. لكن المسؤولية النظامية عن صحة الفاتورة وتوافقها مع متطلبات الفوترة الإلكترونية تبقى على المنشأة. لذا تأكد من أن بياناتك الضريبية ورقم التسجيل صحيحة في الإعدادات. وللتفاصيل راجع نظام الفاتورة الإلكترونية والفرق بين الفاتورة الضريبية والمبسطة.
كيف تُحسب أرباح المتجر الإلكتروني الحقيقية؟
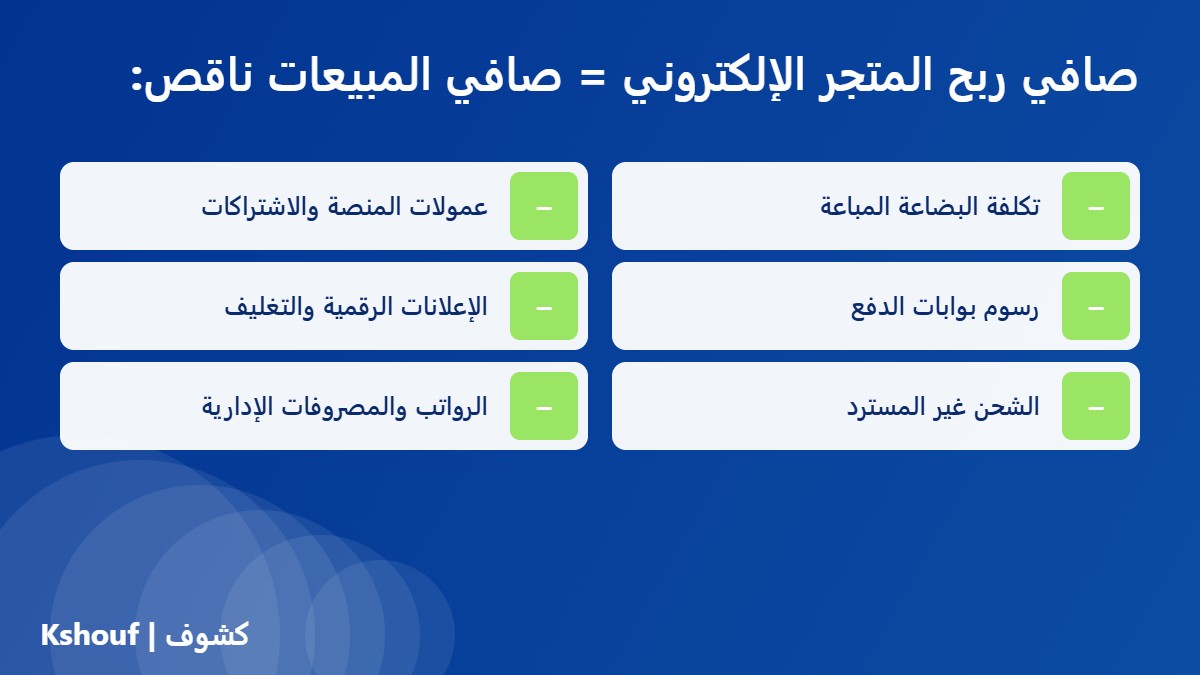
الربح الحقيقي ليس “المبيعات ناقص سعر الشراء”. المعادلة الأدق:
صافي ربح المتجر = صافي المبيعات (بعد الخصومات والمرتجعات) − تكلفة البضاعة المباعة − رسوم بوابات الدفع − تكاليف الشحن غير المستردة − عمولات المنصة والاشتراكات − الإعلانات الرقمية − التغليف − الرواتب والمصروفات الإدارية.
كثير من أصحاب المتاجر يكتشفون عند المطابقة الأولى أن منتجاً “الأكثر مبيعاً” هو الأقل ربحاً بعد الشحن المجاني والمرتجعات. ولهذا نعدّ تقرير ربحية لكل منتج أو فئة. ويمكنك قراءة المزيد عن خدمة تحليل التكاليف.
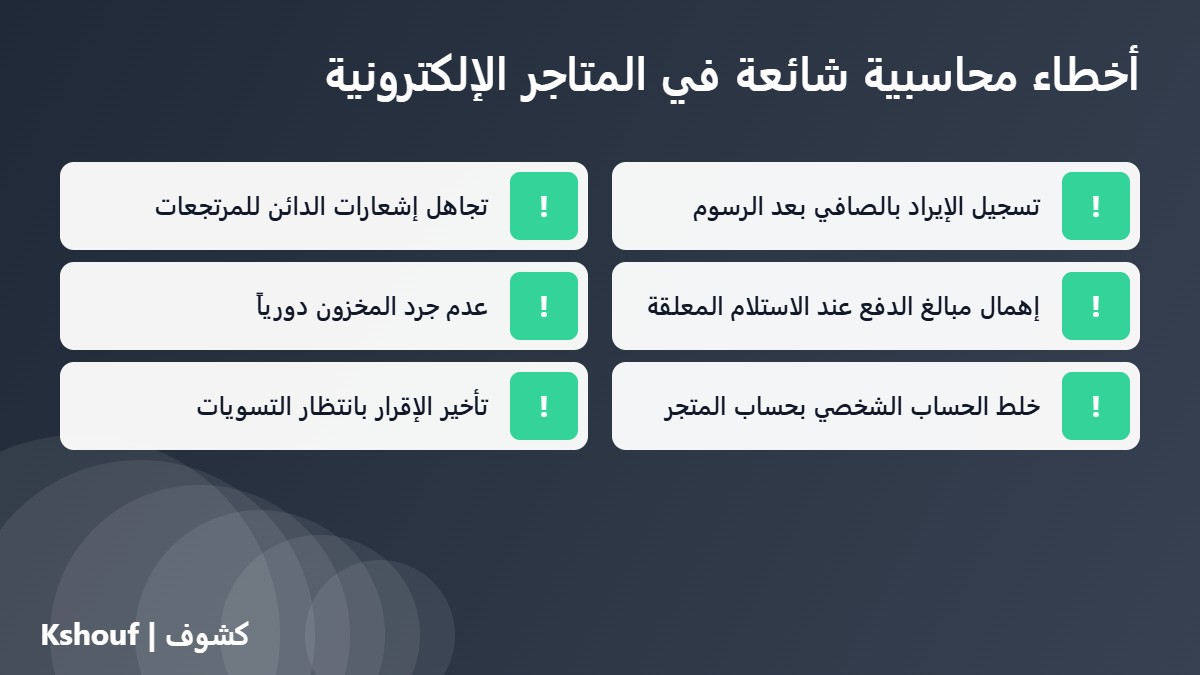
ما أكثر الأخطاء المحاسبية في المتاجر الإلكترونية؟
- تسجيل الإيراد بالصافي المحوَّل من البوابة بدلاً من الإجمالي، فتختفي الرسوم وتُحتسب الضريبة خطأً.
- عدم متابعة مبالغ الدفع عند الاستلام المعلقة لدى شركات الشحن.
- خلط الحساب الشخصي بحساب المتجر في التحويلات والمصروفات.
- تجاهل إعلانات المنصات الأجنبية وما قد يترتب عليها من ضريبة القيمة المضافة بالاحتساب العكسي.
- عدم جرد المخزون دورياً، فلا تُعرف تكلفة البضاعة المباعة بدقة.
- تأخير إقرار ضريبة القيمة المضافة بانتظار “اكتمال” تسويات البوابات.
هل المتجر الإلكتروني ملزم بالزكاة والسجل التجاري؟
المتجر الذي يعمل بسجل تجاري يخضع للالتزامات الزكوية والضريبية كأي منشأة، ومنها الإقرار الزكوي السنوي، والتسجيل في ضريبة القيمة المضافة إذا تجاوزت توريداته حد التسجيل الإلزامي. أما من يعمل بوثيقة العمل الحر فقد تختلف التزاماته، ويُفضل مراجعة وضعه مع مستشار. ولمعرفة حد التسجيل وتفاصيله اطلع على التسجيل الإلزامي في ضريبة القيمة المضافة.
ماذا تشمل باقة المحاسبة للمتاجر الإلكترونية مع كشوف؟
- تسجيل المبيعات والمرتجعات والرسوم شهرياً.
- مطابقة المتجر مع بوابات الدفع وشركات الشحن والبنك.
- إعداد وتقديم إقرار ضريبة القيمة المضافة.
- متابعة المخزون وتكلفة البضاعة المباعة.
- تقرير ربحية شهري لكل منتج أو قناة.
- إعداد الإقرار الزكوي السنوي.
وتعتمد هذه الباقة على خدمة مسك الدفاتر وإدارة الحسابات مع تخصيص لطبيعة التجارة الإلكترونية. ويمكنك مقارنة المستويات في صفحة الباقات، أو قراءة دليلنا عن الأوتسورس المحاسبي للشركات.
الأسئلة الشائعة عن محاسبة المتاجر الإلكترونية
كم مرة يجب مطابقة حسابات المتجر الإلكتروني؟
شهرياً على الأقل، وأسبوعياً للمتاجر ذات الطلبات الكثيرة، حتى تُكتشف الفروقات قبل موعد إقرار ضريبة القيمة المضافة.
هل أحتاج نظاماً محاسبياً إذا كانت لوحة سلة أو زد تعطيني تقارير؟
نعم. تقارير المنصة تعرض المبيعات، لكنها لا تسجل المصروفات والرسوم والمخزون والنقد بالبنك بقيود محاسبية مزدوجة، ولا تُخرج قوائم مالية. والنظام المحاسبي المرتبط بالمتجر يختصر كثيراً من العمل.
كيف أعالج رسوم خدمات “اشتر الآن وادفع لاحقاً”؟
تُسجل الرسوم التي تخصمها الجهة المزودة مصروفاً على المتجر، ويبقى الإيراد بقيمة البيع للعميل. ويُراجع وجود فاتورة ضريبية بالرسوم لخصم ضريبتها.
ماذا أفعل إذا لم يطابق تحويل البوابة مجموع الطلبات؟
راجع الطلبات الملغاة والمستردة بعد التحصيل، والرسوم المتغيرة حسب نوع البطاقة، والتحويلات المجمعة لأكثر من يوم. وفي الغالب يظهر الفرق في واحد من هذه البنود.
هل يمكن البدء مع كشوف والمتجر يعمل منذ مدة دون حسابات منتظمة؟
نعم. نبدأ بتنظيم الفترات السابقة وتسجيل الحسابات وتحديد الأرصدة الصحيحة، ثم ننتقل إلى الدورة الشهرية.
المعلومات في هذا المقال لأغراض توعوية وفق آخر تحديث متاح، ويُنصح بمراجعة مستشار مالي لحالتك.
متجرك يبيع، فهل تعرف ربحك الحقيقي؟
اشترك في باقة المحاسبة المخصصة للمتاجر الإلكترونية مع مستشاري كشوف الماليين والمحاسبيين، واحصل على مطابقة شهرية وتقرير ربحية واضح.