

يشهد القطاع الصناعي في المملكة العربية السعودية نهضة تنموية غير مسبوقة تماشياً مع مستهدفات الاستراتيجية الوطنية للصناعة ورؤية السعودية 2030. ولم تعد إدارة المصانع تعتمد على التقديرات العشوائية لتسعير المنتجات أو مراقبة المخزون، بل باتت الحوكمة المالية الدقيقة عبر محاسبة المصانع ومحاسبة التكاليف في المصانع شرطاً جوهرياً لضمان ربحية خطوط الإنتاج، والحد من الهدر، وتلبية اشتراطات وزارة الصناعة، وصندوق التنمية الصناعية السعودي (SIDF)، وهيئة الزكاة والضريبة والجمارك (ZATCA).
تختلف المحاسبة في المصانع عن المحاسبة في الأنشطة التجارية التقليدية؛ فالمنشأة التجارية تشتري المنتج تام الصنع لتعيد بيعه بهامش ربح مباشر، بينما يقوم المصنع بشراء مواد خام غير مصنعة، ثم يدمجها مع أجور العمال ومصروفات التشغيل الآلية ليحولها إلى منتج نهائي يمر بعدة مراحل تشغيلية.
يقدم هذا الدليل المرجعي إجابات تفصيلية وشاملة حول أسس محاسبة المصانع وتكاليف الإنتاج، والقيود الدفترية، ومعايير حساب التكاليف المباشرة وغير المباشرة وفق أفضل الممارسات المهنية بالمملكة.
ما هي محاسبة المصانع وتكاليف الإنتاج وكيف تختلف عن المحاسبة المالية والتجارية؟
محاسبة المصانع وتكاليف الإنتاج هي فرع تطبيقي متخصص يقوم على قياس، وتسجيل، وتحليل كافة عناصر التكاليف المنفقة على العملية الإنتاجية، بدءاً من توريد المواد الخام حتى إنتاج السلع تامة الصنع وتخزينها، وذلك بهدف تحديد تكلفة الوحدة الواحدة المنتجة بدقة، وفرض الرقابة الصارمة على عناصر التكلفة لمنع الهدر، ومساعدة الإدارة الصناعية في اتخاذ قرارات التسعير، وإيقاف أو توسيع خطوط الإنتاج.
تختلف محاسبة المصانع عن المحاسبة التجارية في ثلاثة محاور رئيسية:
-
تعدد حسابات المخزون: في النشاط التجاري يوجد حساب مخزون واحد هو “مخزون البضاعة بغرض البيع”، بينما تضم محاسبة المصانع ثلاثة حسابات مخزون منفصلة ومترابطة: (مخزون المواد الخام، مخزون الإنتاج تحت التشغيل، ومخزون الإنتاج التام).
-
إثبات عناصر التكلفة الداخلية: لا تقتصر التكلفة في المصنع على ثمن الشراء، بل تتكون من مزيج ثلاثي معقد يشمل: المواد المباشرة، الأجور المباشرة، والتكاليف الصناعية غير المباشرة.
-
قائمة تكلفة البضاعة المصنعة: تعتمد محاسبة المصانع على إعداد قائمة داخلية خاصة تسمى “قائمة تكلفة الإنتاج التام والمصنع”، وهي القائمة الأساسية التي تغذي قائمة الدخل بتكلفة المبيعات الحقيقية، والتي يمكن الاسترشاد بها ضمن نموذج قوائم مالية جاهزة.
ما هي عناصر تكاليف الإنتاج في المنشآت الصناعية؟
تتفرع عناصر تكاليف الإنتاج في أي منشأة صناعية إلى ثلاثة عناصر جوهرية تحدد معاً تكلفة الصنع الإجمالية:
1. المواد الخام المباشرة (Direct Materials): وهي الخامات والمستلزمات الأساسية التي تدخل بشكل مباشر في تكوين المنتج النهائي ويمكن تتبعها واحتساب نصيب كل وحدة منتجة منها بدقة وسهولة (مثل: الحديد في صناعة الهياكل، الدقيق في المخابز الآلية، أو البلاستيك في صناعة العبوات).
2. الأجور والعمالة المباشرة (Direct Labor): وهي الرواتب، والأجور، والحوافز المدفوعة للعمال والفنيين الذين يعملون بأيديهم أو يشرفون مباشرة على آلات وخطوط الإنتاج لتحويل المادة الخام إلى منتج، ويمكن ربط ساعات عملهم المباشرة بأمر الإنتاج المحدد.
3. التكاليف الصناعية غير المباشرة (Manufacturing Overhead – MOH): وهي كافة نفقات المصنع اللازمة لتشغيل العملية الإنتاجية والتي لا يمكن تتبعها وتخصيصها مباشرة لوحدة منتجة بعينها (مثل: إهلاك آلات المصنع، إيجار مبنى المصنع، فواتير الكهرباء والمياه لورش التشغيل، رواتب مهندسي الصيانة والمشرفين، والمواد غير المباشرة كالزيوت والشحوم).
المعادلة الأساسية لتكلفة الإنتاج في المصانع:
تكلفة الإنتاج الإجمالية = تكلفة المواد الخام المباشرة المستخدمة + الأجور المباشرة + التكاليف الصناعية غير المباشرة
التكلفة الأولية (Prime Cost) = المواد المباشرة + الأجور المباشرة
تكلفة التحويل أو التشكيل (Conversion Cost) = الأجور المباشرة + التكاليف الصناعية غير المباشرة
كيفية حساب تكاليف الإنتاج غير المباشرة بدقة في المصانع؟
يعد تخصيص التكاليف الصناعية غير المباشرة التحدي الأكبر الذي يواجه الإدارات المالية في المصانع؛ فإذا تم تحميلها بطريقة غير مدروسة فستظهر أسعار المنتجات إما أعلى من أسعار السوق (مما يعطل المبيعات) أو أقل من التكلفة الفعلية (مما يسبب خسائر مستترة).
يتم حساب وتحميل التكاليف غير المباشرة عبر طريقتين معتمدتين:
الطريقة الأولى: معدل التحميل التقديري المسبق (Predetermined Overhead Rate)
تعتمد هذه الطريقة على تقدير التكاليف غير المباشرة قبل بداية العام المالي وتوزيعها بناءً على أساس تحميل منطقي موحد (مثل: ساعات عمل الآلات، أو ساعات العمل المباشر)، وتطبق عبر الخطوات التالية:
معدل التحميل = إجمالي التكاليف الصناعية غير المباشرة التقديرية للعام ÷ إجمالي ساعات عمل الآلات المقدرة للعام
بعد ذلك، يتم تحميل كل أمر إنتاجي بنصيبه عبر المعادلة:
التكلفة غير المباشرة المحملة لأمر الإنتاج = ساعات عمل الآلات الفعلية للأمر × معدل التحميل المحسوب
الطريقة الثانية: التكلفة القائمة على الأنشطة (Activity-Based Costing – ABC)
وهي الطريقة الأكثر دقة للمصانع الحديثة ومتعددة المنتجات؛ حيث يتم تقسيم المصنع إلى أنشطة رئيسية (مثل: نشاط إعداد وضبط الآلات، نشاط مناولة المواد، ونشاط فحص الجودة)، ثم يتم تحديد “موجّه تكلفة” (Cost Driver) لكل نشاط:
-
نشاط إعداد الآلات: يوزع على أساس عدد مرات تجهيز خط الإنتاج.
-
نشاط فحص الجودة: يوزع على أساس عدد ساعات الاختبارات المعملية.
-
نشاط التخزين ومناولة المواد: يوزع على أساس عدد أوامر الصرف ومرات النقل الداخلي.
تضمن طريقة ABC حماية الإدارة من أخطاء الدعم المتبادل بين المنتجات (Product Cross-Subsidization) وتكشف عن المنتجات التي تستهلك موارد المصنع دون تحقيق عائد مربح.
ما هي أهم القيود المحاسبية فى المصانع ودورة حسابات التكاليف؟
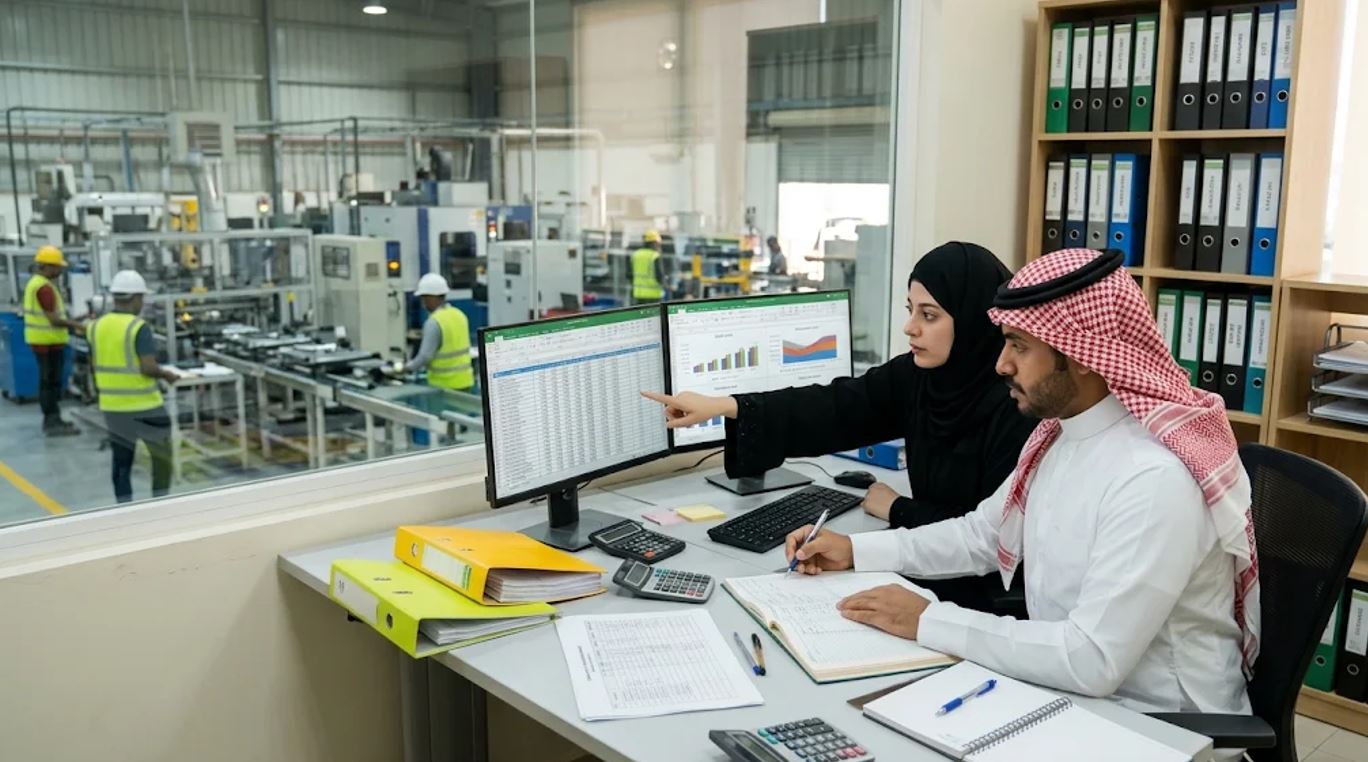
تتحرك الحسابات في المنشآت الصناعية وفق دورة مستندية متتالية تعكس تدفق المواد من المستودع إلى صالة الإنتاج ثم إلى مستودع البضاعة الجاهزة. وتعتمد هذه القيود على الفهم الدقيق لقواعد من هو الدائن والمدين، وتتوزع أهم القيود المحاسبية فى المصانع عبر المراحل التالية:
1. قيد شراء واستلام المواد الخام للمستودع:
-
عند شراء خامات بقيمة 100,000 ريال وسدادها نقداً أو بالأجل من الموردين ضمن حسابات الخصوم المتداولة وغير المتداولة:
-
من حساب: مخزون المواد الخام.
-
من حساب: ضريبة القيمة المضافة المستحقة (ضريبة المدخلات 15%).
-
إلى حساب: البنك أو الموردين.
-
2. قيد صرف المواد الخام من المستودع إلى خطوط الإنتاج:
-
بموجب إذن صرف مواد لأمر تشغيل محدد:
-
من حساب: مراقبة الإنتاج تحت التشغيل (أمر إنتاج رقم …).
-
إلى حساب: مخزون المواد الخام.
-
-
(إذا تم صرف مواد غير مباشرة مثل زيوت ومواد تنظيف):
-
من حساب: مراقبة التكاليف الصناعية غير المباشرة (فعلية).
-
إلى حساب: مخزون المواد الخام (مهمات ومواد غير مباشرة).
-
3. قيد إثبات الأجور والعمالة الصناعية:
-
عند استحقاق مسيرات رواتب المصنع وتوزيعها:
-
من مذكورين:
-
حساب مراقبة الإنتاج تحت التشغيل (الأجور المباشرة لعمال الإنتاج).
-
حساب مراقبة التكاليف الصناعية غير المباشرة (رواتب المشرفين، مهندسي الصيانة، وعمال النظافة الصناعية).
-
-
إلى حساب: الأجور المستحقة (تتم تسويتها لاحقاً عبر نظام حماية الأجور منصة مدد).
-
4. قيد تحميل التكاليف الصناعية غير المباشرة:
-
عند تحميل صالة الإنتاج بنصيبها التقديري من التكاليف غير المباشرة:
-
من حساب: مراقبة الإنتاج تحت التشغيل.
-
إلى حساب: مراقبة التكاليف الصناعية غير المباشرة (المحملة).
-
5. قيد اكتمال تصنيع المنتجات وتحويلها لمستودع البضاعة التامة:
-
بموجب محضر فحص واستلام المنتجات الجاهزة للبيع:
-
من حساب: مخزون الإنتاج التام الصنع.
-
إلى حساب: مراقبة الإنتاج تحت التشغيل (إقفال تكلفة الأمر المكتمل).
-
6. قيد بيع وتسليم المنتجات التامة للعملاء:
-
عند تسليم البضاعة للعميل، يُجرى قيدان متزامنان:
-
قيد إثبات الإيراد والضريبة:
-
من حساب: العملاء أو البنك.
-
إلى حساب: إيرادات المبيعات.
-
إلى حساب: ضريبة القيمة المضافة المستحقة (ضريبة المخرجات 15%).
-
-
قيد إثبات تكلفة البضاعة المباعة وخروج المخزون:
-
من حساب: تكلفة البضاعة المباعة (COGS).
-
إلى حساب: مخزون الإنتاج التام الصنع.
-
-
7. قيد إقفال فروق التكاليف الصناعية غير المباشرة نهاية العام:
-
في نهاية السنة المالية، تتم مقارنة التكاليف غير المباشرة الفعلية بالتكاليف المحملة تقديرياً؛ فإذا كانت التكاليف الفعلية أكبر، فهناك “فروق تحميل بالنقص” (Under-applied Overhead) وتُقفل كالتالي:
-
من حساب: تكلفة البضاعة المباعة (أو يوزع على الإنتاج التام وتحت التشغيل وتكلفة المبيعات إذا كان الفرق جوهرياً).
-
إلى حساب: فروق تحميل التكاليف الصناعية غير المباشرة.
-
دليل شامل لتطبيق نظام التكاليف المعيارية في المصانع (Standard Costing)
يعد نظام التكاليف المعيارية الركيزة الأساسية للرقابة التشغيلية وإدارة الأداء المالي في المنشآت الصناعية المتطورة؛ حيث يحدد هذا النظام التكلفة المسبقة التي “يجب” أن تكلفها الوحدة المنتجة في ظل ظروف تشغيل طبيعية وكفاءة محددة.
تتضمن خطوات تطبيق نظام التكاليف المعيارية وتحليل الانحرافات المراحل الآتية:
1. إعداد بطاقة المعايير القياسية للمنتج (Standard Cost Card): يقوم الفريق الفني والهندسي بالتعاون مع المحاسبين بوضع معايير محددة لكل وحدة:
-
معيار كمية المواد الخام (مثلاً: 2 كجم لكل قطعة) وسعر الكيلوجرام القياسي (مثلاً: 20 ريالاً).
-
معيار ساعات العمل المباشر (مثلاً: 0.5 ساعة لكل قطعة) ومعدل أجر الساعة القياسي (مثلاً: 40 ريالاً).
-
معدل التكاليف غير المباشرة المعياري.
2. حساب وتحليل انحرافات المواد المباشرة: تتم مقارنة التكاليف الفعلية بالتكاليف المعيارية لرصد الانحراف ومعرفة سببه عبر معادلتين أساسيتين:
انحراف سعر المواد = (السعر الفعلي للمواد – السعر المعياري للمواد) × الكمية الفعلية المشتراة أو المستخدمة
-
المسؤول عن هذا الانحراف: إدارة المشتريات وسلاسل الإمداد.
انحراف كمية أو استخدام المواد = (الكمية الفعلية المستخدمة – الكمية المعيارية المسموح بها للإنتاج الفعلي) × السعر المعياري
-
المسؤول عن هذا الانحراف: مدير صالة الإنتاج والمهندسون المشرفون بسبب وجود هدر أو تلف غير مبرر في الخامات.
3. حساب وتحليل انحرافات الأجور المباشرة: انحراف معدل الأجر = (معدل الأجر الفعلي في الساعة – معدل الأجر المعياري في الساعة) × ساعات العمل الفعلية
-
المسؤول عن هذا الانحراف: إدارة الموارد البشرية بسبب تشغيل عمالة ذات أجور مرتفعة أو احتساب ساعات عمل إضافية غير مجدولة.
انحراف كفاءة العمل = (ساعات العمل الفعلية – ساعات العمل المعيارية المسموح بها للإنتاج الفعلي) × معدل الأجر المعياري
-
المسؤول عن هذا الانحراف: إدارة الإنتاج نتيجة تعطل الآلات أو ضعف تدريب العمال أو تباطؤ خطوط التجميع.
تساعد هذه الانحرافات الإدارة في معالجة الخلل فور حدوثه بدلاً من الانتظار حتى نهاية السنة المالية واكتشاف تراجع الأرباح.
هل يواجه مصنعك صعوبة في تحديد التكلفة الحقيقية لمنتجاته أو ضبط الهدر في المواد الخام؟
إن غياب نظام تكاليف متكامل قد يعرض منشأتك الصناعية لقرارات تسعيرية خاطئة وتآكل مستمر في هوامش الأرباح. يقدم خبراء كشوف للاستشارات المالية حلولاً متطورة تشمل بناء شجرة الحسابات الصناعية، وتأسيس بطاقات التكاليف المعيارية، وتدقيق حسابات المخزون وفق المعايير الدولية والأنظمة السعودية.
تواصل مباشرة مع مستشاري التكاليف الصناعية في كشوف عبر (اتصال أو واتساب): 540759161 (966+)
كيف يمكنني تطوير نظام محاسبي دقيق لتكاليف الإنتاج في مصنع صغير؟
لبناء دورة محاسبية متماسكة لمصنع ناشئ أو متوسط دون تعقيد إداري باهظ، يوصي المستشارون الماليون في كشوف باتباع الخطوات العملية الآتية:
-
إعادة ضبط شجرة الحسابات الصناعية: بناء طريقة إعداد شجرة الحسابات تتضمن مراكز تكلفة مستقلة لكل خط إنتاج ومستودع، وفصل حسابات المواد الخام عن المنتجات الجاهزة.
-
اعتماد الدورة المستندية الإلزامية للمخازن: منع خروج أي جرام من المواد الخام دون “طلب صرف مواد” مسجل عليه رقم أمر الإنتاج، وتوثيق استلام الخامات بـ “سند استلام مخزني” رسمي متطابق مع الفاتورة الضريبية للمورد.
-
أتمتة قائمة المواد (BOM) على النظام المحاسبي: إدخال المقادير المعيارية لكل منتج داخل برنامج المحاسبة، بحيث يقوم البرنامج آلياً بخصم المواد الخام وإضافتها إلى حساب الإنتاج التام بمجرد إصدار أمر تشغيل مكتمل.
-
تطبيق سياسة صارمة لتسجيل الحسابات والإقفال الشهري: إجراء تسجيل الحسابات الدفترية ومطابقة أرصدة المستودعات الفعلية مع الدفاتر شهرياً لتحديد فروقات الجرد والتوالف أولاً بأول، وتتبع حركة السيولة من خلال اعداد قائمة التدفقات النقدية.
-
الاستعانة بخدمات إسناد مسك الدفاتر الصناعي: الاستفادة من خدمة مسك الدفاتر وإدارة الحسابات لإدارة الحسابات اليومية والضرائب عبر فريق عمل مالي خارجي متخصص يغني المصنع الصغير عن تكلفة توظيف قسم مالي داخلي كبير.
ما هي أفضل برامج المحاسبة المتخصصة في حساب تكاليف الإنتاج للمصانع والخيارات السحابية للمنشآت الصغيرة والمتوسطة؟
تتوفر في السوق السعودي منظومة برمجية متطورة تدعم التصنيع والربط مع اشتراطات هيئة الزكاة والضريبة والجمارك (ZATCA)، ومن أبرز هذه الأنظمة:
-
برنامج أودو للتصنيع (Odoo Manufacturing ERP): الخيار الأكثر مرونة وانتشاراً للمصانع المتوسطة والصغيرة؛ يدمج بين قائمة المواد (BOM)، وجدولة أوامر العمل (Work Orders)، وتتبع تكلفة المواد والأجور آلياً، ويدعم الربط مع أجهزة قارئ الباركود في صالات الإنتاج.
-
برنامج دفترة (وحدة إدارة التصنيع وتكاليف الإنتاج): نظام سحابي سعودي متكامل معتمد من زاتكا؛ يتميز بواجهة عربية سهلة تتيح للمصانع الصغيرة تحديد مراحل الإنتاج، وحساب تكلفة الخامات، والتحكم في دورة المستودعات ونقاط البيع الخاصة بالمصنع.
-
برنامج قيوض للمصانع (Qoyod): برنامج محاسبي سحابي بسيط يدعم إعداد فواتير الفوترة الإلكترونية بالمرحلة الثانية، ويوفر ميزات تتبع المخزون وتخصيص مراكز التكلفة للمصانع الخفيفة والورش التحويلية.
-
نظام ساب للأعمال (SAP Business One) وأوراكل نت سويت (Oracle NetSuite): الأنظمة الرائدة للمصانع الكبرى والمجموعات الصناعية المعقدة التي تمتلك سلاسل إمداد دولية، وتتطلب ربطاً هندسياً دقيقاً ومراقبة فائقة للجودة وتكاليف التشغيل.
-
نظام وافق (Wafeq): يوفر حلولاً سحابية ممتازة للشركات الصناعية واللوجستية، ويدعم تسجيل الفواتير، ومتابعة المصروفات التشغيلية، ومطابقة ضريبة القيمة المضافة لمدخلات ومخرجات التصنيع.
كيف تختار برنامج محاسبة متكامل لإدارة تكاليف الإنتاج في المصانع؟
عند المفاضلة واختيار البرنامج المحاسبي الصناعي لمصنعك، يجب التأكد من استيفاء المعايير الآتية:
-
دعم قوائم المواد متعددة المستويات (Multi-Level BOM): أن يدعم النظام المنتجات التي تحتاج مكوناتها إلى مراحل تصنيع وسيطة قبل تجميعها في المنتج النهائي.
-
الربط مع الفوترة الإلكترونية المرحلة الثانية (فاتورة): أن يكون البرنامج معتمداً رسمياً من هيئة الزكاة والضريبة والجمارك لإصدار الفواتير الضريبية المشفرة بصيغة XML ورموز QR Code.
-
المرونة في توزيع التكاليف الصناعية غير المباشرة: إتاحة خيارات التحميل المتعددة (حسب الساعات، أو الكمية، أو التكلفة الأولية) دون فرض معالجة حسابية جامدة.
-
إدارة وتتبع أرقام التشغيلات والدفعات (Batch & Lot Tracking): خاصية محورية لمصانع الأغذية والأدوية والمواد الكيميائية لتتبع تواريخ الصلاحية وسحب التشغيلات المعيبة عند الحاجة.
-
التوافق مع متطلبات إيداع القوائم المالية الداخلية: قدرة البرنامج على تصدير تقارير محاسبية ومالية تتوافق مع معايير المحاسبة الدولية لتمكين المنشأة من إتمام متطلبات إيداع القوائم المالية الداخلية عبر منصة قوائم.
ما هي الخدمات المحاسبية التي تقدمها الشركات المتخصصة في المصانع السعودية؟
تتطلب البيئة الصناعية في المملكة خبرات تجمع بين الفهم الفني للإنتاج والالتزام التنظيمي الصارم. وتشمل أبرز الخدمات التي تقدمها الجهات المتخصصة:
-
تأسيس وهيكلة أنظمة التكاليف الصناعية: تصميم الدورة المستندية، وبطاقات التكلفة المعيارية، ونظم تسعير المنتجات وتحديد نقطة التعادل.
-
إدارة الامتثال الزكوي والضريبي للمصانع: الاستفادة من الإعفاءات الجمركية على الآلات والمواد الخام المستوردة، وتدقيق خصم ضريبة المدخلات الصناعية، وإعداد إقرارات خدمات الزكاة وضريبة الدخل.
-
تنفيذ أعمال الرقابة عبر مراجعة داخلية دورية: إجراء مراجعة داخلية متخصصة لحسابات المستودعات، وفحص قيود التوالف والهدر، وتدقيق مسيرات رواتب العمال في منصة مدد.
-
تأهيل الملفات التمويلية لصندوق التنمية الصناعي (SIDF): إعداد الميزانيات التاريخية والقوائم المالية والتدفقات النقدية المتوقعة للحصول على القروض التمويلية للتوسع الرأسمالي.
-
حساب وتدقيق نسبة المحتوى المحلي: تجهيز سجلات التكاليف وسلاسل الإمداد بما يتوافق مع متطلبات هيئة المحتوى المحلي والمشتريات الحكومية لمنح منتجات المصنع أفضلية سعرية في المناقصات.
ويُعد فريق العمل المالي في كشوف شريكاً استراتيجياً للمصانع والمنشآت الصناعية في الرياض، وجدة، والدمام، والجبيل، ومختلف المدن الصناعية في المملكة، حيث يقدم حلولاً استشارية محاسبية وتنظيمية متكاملة ترفع كفاءة الإنفاق وتضمن الامتثال النظامي الكامل.
خامساً: الأسئلة الشائعة حول محاسبة المصانع وتكاليف الإنتاج (FAQs)
ما هو الفرق بين التالف العادي والتالف غير العادي في محاسبة المصانع؟
التالف العادي (Normal Spoilage) هو النقص أو الهدر الطبيعي الحتمي الذي لا يمكن تجنبه أثناء عملية التصنيع؛ وتُحمل تكلفته على الوحدات الجيدة السليمة مما يرفع تكلفتها دون قيد خسارة مستقل. أما التالف غير العادي (Abnormal Spoilage) فهو هدر ناتج عن إهمال، أو عطل مفاجئ في الآلات، أو خطأ بشري؛ ولا يُحمل على الوحدات المنتجة بل يُسجل دفترياً كـ “خسارة تالف غير عادي” وتُقفل مباشرة في قائمة الدخل لعدم تضخيم تكلفة المنتج.
كيف يتم احتساب إهلاك آلات وخطوط الإنتاج في المصانع؟
تُهلك آلات وخطوط الإنتاج ضمن الأصول الثابتة والمتداولة إما بطريقة القسط الثابت بناءً على العمر الإنتاجي المفيد، أو بطريقة “وحدات النشاط والإنتاج” (Units of Production Method) التي تعد الأكثر عدالة للمصانع؛ حيث تُوزع تكلفة الآلة بناءً على عدد القطاعات التي أنتجتها الآلة فعلياً خلال الفترة مقارنة بإجمالي طاقتها الإنتاجية المقدرة طوال عمرها التشغيلي.
ما هي نقطة التعادل في المصانع وكيف تُحسب؟
نقطة التعادل هي حجم الإنتاج والمبيعات الذي تتساوى عنده الإيرادات الإجمالية مع التكاليف الإجمالية للمصنع، بحيث لا يحقق المصنع ربحاً ولا خسارة. وتُحسب بالمعادلة:
نقطة التعادل بالوحدات = التكاليف الثابتة الإجمالية للمصنع ÷ (سعر بيع الوحدة – التكلفة المتغيرة للوحدة)
هل تخضع مبيعات المصانع للشركات الأخرى لضريبة القيمة المضافة بالنسبة الأساسية؟
نعم، تخضع كافة مبيعات المصنع للمنتجات داخل السوق المحلي للنسبة الأساسية لضريبة القيمة المضافة 15%، ويشترط إصدار فاتورة ضريبية قياسية (B2B) تتضمن الرقم الضريبي للعميل ومسجلة عبر منصة “فاتورة”، باستثناء الصادرات الصناعية إلى خارج المملكة والتي تخضع لنسبة الصفر (0%) بشرط تقديم المستندات الجمركية التي تثبت خروج الشحنة.
كيف تؤثر تكلفة المخزون الراكد من المواد الخام على حساب الزكاة الشرعية؟ يدخل مخزون المواد الخام ومخزون الإنتاج التام ضمن عناصر الأصول المتداولة الزكوية للمصنع، وبالتالي يخضع للوعاء الزكوي؛ لذا فإن تكدس المواد الخام الراكدة أو التالفة دون معالجة محاسبية يؤدي إلى زيادة الوعاء وسداد مبالغ زكوية غير مبررة، مما يستوجب إثبات مخصص هبوط أسعار المخزون دفترياً وفق المعايير المحاسبية المعتمدة.
تحكم في تكاليف مصنعك وعزز أرباحك الصناعية مع خبراء “كشوف”
إن تحقيق التميز التنافسي في القطاع الصناعي السعودي يبدأ من الفهم العميق لأدق تفاصيل تكاليف الإنتاج والرقابة المستمرة على حركة المواد والآلات. وسواء كنت تخطط لتأسيس مصنع جديد، أو ترغب في تطوير نظام التكاليف المعيارية القائم، أو تبحث عن حلول مهنية في استشارات مالية متخصصة وإجراءات مراجعة داخلية محكمة، فإن مستشاري كشوف يضعون خبراتهم التخصصية بين يديك.
-
للتواصل المباشر وحجز استشارتك المالية والصناعية (اتصال أو واتساب):540759161 (966+)
-
المقر الرئيسي: المملكة العربية السعودية – الرياض، حي الازدهار، طريق الإمام سعود بن عبد العزيز (نخدم المصانع والشركات الصناعية في الرياض، جدة، الدمام، الجبيل، ومختلف مناطق المملكة).