
لم يعد الاستقرار المالي في بيئة الأعمال السعودية يعتمد فقط على تحقيق المبيعات أو استقطاب رؤوس الأموال، بل أضحى مرتبطاً ارتباطاً وثيقاً بصلابة أنظمة الرقابة الداخلية وحوكمة العمليات التشغيلية. مع صدور التحديثات التنظيمية لنظام الشركات ولائحة حوكمة الشركات في المملكة العربية السعودية، تحولت المراجعة الداخلية للحسابات من مجرد خيار تكميلي إلى خط الدفاع الأقوى لحماية أصول الشركات، وتعزيز كفاءة الإنفاق، ومنع المخالفات النظامية والاحتيال المالي.
يقدم هذا الدليل المرجعي إجابات تفصيلية شاملة، مدعمة بالأمثلة الواقعية والمعايير المهنية المعتمدة، لتمكين رواد الأعمال والمدراء الماليين من فهم آليات وأدوات المراجعة الداخلية وتطبيقها باحترافية.
ما هي المراجعة الداخلية وما هو تعريف المراجعة الداخلية للحسابات؟
المراجعة الداخلية (Internal Audit) هي نشاط تقييمي واستشاري موضوعي ومستقل، يُصمم لإضافة قيمة للشركة وتحسين عملياتها التشغيلية والمالية. وتساعد المنشأة في تحقيق أهدافها عبر اتباع منهج نظامي منضبط لتقييم وتحسين فاعلية عمليات إدارة المخاطر، والرقابة، والحوكمة المؤسسية.
أما تعريف المراجعة الداخلية للحسابات (Internal Financial Audit) فهو الفحص الفني والدوري والمنهجي لكافة القيود والدفاتر المحاسبية، والعمليات النقدية والبنكية، وسجلات الموردين والعملاء، والقوائم المالية الصادرة عن قسم المحاسبة. ويهدف هذا الفحص إلى التحقق من صحة واكتمال العمليات المالية، والتأكد من مطابقتها للمعايير المحاسبية المعتمدة في المملكة (IFRS)، والتحقق من التزام الإدارة بالسياسات واللوائح المعتمدة.
مثال عملي توضيحي:
إذا قامت إحدى شركات المقاولات في الرياض بشراء مواد بناء بقيمة 500,000 ريال، يقتصر دور قسم المحاسبة عبر خدمة مسك الدفاتر على إثبات فاتورة الشراء والسداد في الدفاتر. في المقابل، يقوم المراجع الداخلي بفحص دورة العملية بالكامل: هل تم طلب عروض أسعار من 3 موردين معتمدين؟ هل يطابق أمر الشراء إذن الاستلام المخزني؟ هل تم اعتماد الفاتورة من صاحب الصلاحية المعتمد في مصفوفة الصلاحيات؟ وهل تم التحقق من سلامة الرقم الضريبي للمورد لتفادي غرامات ضريبة القيمة المضافة؟
ما هي معايير المراجعة الداخلية المعتمدة دولياً وفي المملكة العربية السعودية؟
تخضع أعمال التدقيق الداخلي في المملكة لمظلة المعايير العالمية للمراجعة الداخلية (Global Internal Audit Standards) الصادرة عن المعهد الدولي للمراجعين الداخليين (IIA)، والتي تتبناها وتشرف على تطبيقاتها الجمعية السعودية للمراجعين الداخليين والهيئة السعودية للمراجعين والمحاسبين (SOCPA).
تنتظم هذه المعايير ضمن 5 مجالات رئيسية تتكامل لحماية نزاهة وكفاءة التدقيق:
-
معايير الغرض والرسالة (Purpose of Internal Auditing): تحديد دور المراجعة الداخلية في مساعدة المنشأة على حماية قيمتها وتعزيز قدرتها على إدارة المخاطر بشكل استباقي.
-
معايير الأخلاقيات والمهنية (Ethics and Professionalism): إلزام المراجع بالنزاهة التامة، والموضوعية والحياد، والحفاظ على سرية المعلومات المالية، والتحلي بالكفاءة وبذل العناية المهنية الواجبة.
-
معايير حوكمة نشاط المراجعة الداخلية (Governing the Internal Audit Function): تتطلب استقلالية المراجع الداخلي وتبعيته المباشرة لـ “لجنة المراجعة” المنبثقة عن مجلس الإدارة، لضمان عدم خضوعه لأي ضغوط من الإدارة التنفيذية.
-
معايير إدارة نشاط المراجعة الداخلية (Managing the Internal Audit Function): وضع خطة مراجعة مبنية على المخاطر (Risk-Based Plan)، والتأكد من توفير الموارد والكفاءات والتقنيات اللازمة لتنفيذ المهام.
-
معايير تنفيذ خدمات المراجعة (Performing Internal Audit Services): تنظيم خطوات التخطيط لمهمة الفحص، وجمع أدلة الإثبات الكافية والموثوقة، وتوثيق أوراق العمل، وصياغة التقارير الرقابية، ومتابعة تنفيذ التوصيات.
ما الفرق بين المراجعة الداخلية والمراجعة الخارجية والرقابة الداخلية؟
يخلط الكثير من مسؤولي الشركات بين هذه المفاهيم الثلاثة، ويوضح الجدول التالي المقارنة الجوهرية بينها:
| وجه المقارنة | الرقابة الداخلية (Internal Control) | المراجعة الداخلية (Internal Audit) | المراجعة الخارجية (Statutory Audit) |
|---|---|---|---|
| التعريف | السياسات والإجراءات الموضوعة لمنع الأخطاء وضبط العمليات اليومية. | فحص مستقل ومستمر لتقييم مدى كفاءة وفاعلية الرقابة الداخلية وإدارة المخاطر. | فحص مستقل محايد للقوائم المالية السنوية لإبداء رأي مهني حول عدالتها. |
| الجهة المنفذة | جميع موظفي الشركة والإدارات التشغيلية والتنفيذية. | فريق مراجعة داخلي أو شركة استشارية متخصصة متعاقد معها. | مراجع حسابات خارجي مرخص ومستقل من الهيئة السعودية (SOCPA). |
| التبعية والتقرير | تتبع الإدارة التنفيذية (الرئيس التنفيذي / المدير المالي). | ترفع تقاريرها مباشرة إلى لجنة المراجعة ومجلس الإدارة. | ترفع تقريرها إلى الجمعية العامة للشركاء أو المساهمين. |
| الهدف الأساسي | الوقاية اللحظية وتسيير العمليات بانتظام وحماية الأصول. | تحسين الأداء، واكتشاف الثغرات، وتقديم حلول تطويرية استباقية. | إعطاء الثقة للأطراف الخارجية (البنوك، وزارة التجارة، المستثمرين، وزاتكا). |
| التوقيت | مستمرة يومياً ولحظياً مع كل عملية مالية. | مستمرة أو دورية مجدولة على مدار العام وفق خطة المخاطر. | سنوية (أو ربع سنوية في الشركات المساهمة المدرجة). |
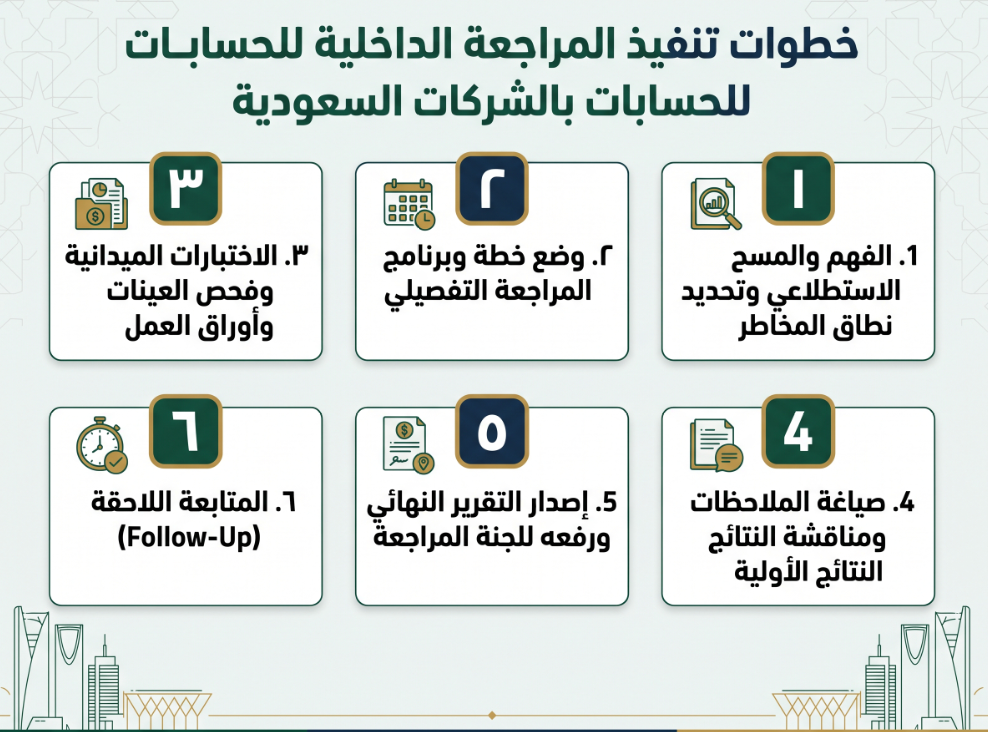
تتبع المراجعة الداخلية الاحترافية خطوات منهجية تضمن فحص أدق التفاصيل المالية دون تعطيل الأعمال اليومية للمنشأة، وتشمل:
-
الخطوة الأولى: الفهم والمسح الاستطلاعي وتحديد نطاق المخاطر: يقوم فريق المراجعة بدراسة الهيكل التنظيمي، واللوائح الداخلية، وشجرة الحسابات، وتحديد الأنشطة الأكثر حساسية وخطورة؛ مثل حركة التحصيلات النقدية، وعقود المشتريات المليونية، ومخزون الفروع.
-
الخطوة الثانية: وضع خطة وبرنامج المراجعة التفصيلي: تحديد الإدارات والعمليات المستهدفة بالفحص، وتعيين العينات المحاسبية والوثائق المطلوبة، وتوزيع الجداول الزمنية لمراجعة الحسابات والعمليات.
-
الخطوة الثالثة: الاختبارات الميدانية وفحص العينات وأوراق العمل: النزول الميداني لفحص القيود وسندات الصرف، وإجراء مطابقات الأرصدة مع البنوك والعملاء والموردين، وفحص سجل الأصول الثابتة والمتداولة، وإجراء جرد فعلي مفاجئ لمطابقة الرصيد الدفتري بالرصيد الحقيقي.
-
الخطوة الرابعة: صياغة الملاحظات ومناقشة النتائج الأولية: توثيق الثغرات المكتشفة وتصنيفها حسب الأثر المالي والمخاطر (مرتفعة، متوسطة، منخفضة)، وعقد جلسة إحاطة مع مدراء الإدارات التنفيذية للاستماع إلى تبريراتهم وتوضيحاتهم قبل إصدار المسودة النهائية.
-
الخطوة الخامسة: إصدار التقرير النهائي ورفعه للجنة المراجعة: تقديم تقرير متكامل يتضمن: نطاق الفحص، الملاحظات الجوهرية المكتشفة مدعمة بالأدلة، الأثر المالي والتشغيلي لكل ملاحظة، والتوصيات التصحيحية المقترحة، إلى جانب الخطة الزمنية لمعالجة القصور.
-
الخطوة السادسة: المتابعة اللاحقة (Follow-Up): إجراء مراجعة داخلية لاحقة للتأكد من قيام الإدارات التنفيذية بتنفيذ التوصيات وتصحيح مكامن الضعف في الأنظمة.
ما هي أفضل أدوات المراجعة الداخلية للحسابات المتوفرة في السعودية؟
شهدت أدوات التدقيق الداخلي تحولاً كبيراً من المراجعة اليدوية إلى استخدام برمجيات الذكاء الاصطناعي وتحليل البيانات الضخمة المتكاملة مع البيئة الرقمية السعودية:
-
برمجيات تحليل البيانات واكتشاف الأنماط غير الطبيعية (Audit Data Analytics):
-
برنامج أدوات التدقيق الإلكتروني (IDEA): من أشهر البرمجيات المعتمدة في السعودية؛ يتيح للمراجع سحب بيانات العمليات المالية وفحص 100% من القيود الحسابية في ثوانٍ، وتحديد العمليات المكررة، أو المبالغ المدفوعة في أيام العطلات الأسبوعية، أو الفواتير المنفذة خارج حدود الصلاحيات.
-
برنامج جالفانيز (Galvanize – ACL Robotics): منصة متقدمة لأتمتة فحص الرقابة والامتثال، تتيح مراقبة الحركات المصرفية ومطابقة مسيرات الرواتب واكتشاف التجاوزات آلياً.
-
-
أنظمة إدارة مهام المراجعة والأوراق الإلكترونية (Audit Management Systems):
-
برنامج تيم ميت (TeamMate+): منصة شاملة لإدارة دورة التدقيق، ومتابعة تنفيذ خطط المراجعة المبنية على المخاطر، وتوثيق أوراق العمل، وإصدار التقارير للجان المراجعة وفق معايير IIA.
-
منصة بروتيفتي (Protiviti Governance Portal): حلول متخصصة في إدارة الحوكمة والمخاطر والامتثال (GRC).
-
-
أدوات التدقيق المدمجة داخل أنظمة تخطيط موارد المؤسسات (ERP Systems):
-
تفعيل سجل تتبع الأنشطة (Audit Trail / Change Log) في أنظمة مثل SAP وOracle وOdoo وDaftra؛ حيث تمنع هذه الأدوات التلاعب بالتواريخ وتكشف كل مستخدم قام بتعديل أو حذف أو ترحيل أي قيد محاسبي.
-
هل تبحث عن تأمين عمليات شركتك واكتشاف الثغرات المالية قبل تفاقمها؟
يوفر إسناد مهام المراجعة الداخلية إلى شريك مالي واستشاري خبير حلولاً استباقية تحمي تدفقاتك النقدية وتضمن تطبيق أفضل معايير الحوكمة. يقدم خبراء ومستشارو كشوف خدمات استشارية متقدمة في فحص الرقابة الداخلية، وإعداد لوائح الحوكمة، ومراجعة الأنظمة المالية وفق أحدث معايير المراجعة المعتمدة.
احجز استشارتك المالية المتخصصة الآن (اتصال أو واتساب): 540759161 (966+)
أفضل ممارسات المراجعة الداخلية للشركات في المملكة
لتحقيق أقصى عائد استثماري ورامي من نشاط المراجعة الداخلية، تتبنى الشركات الرائدة في السوق السعودي الممارسات التالية:
-
التحول إلى المراجعة المبنية على المخاطر (Risk-Based Auditing): بدلاً من التدقيق العشوائي المتساوي لجميع الإدارات، يتم توجيه 70% من جهود المراجعة نحو الأنشطة ذات المخاطر المالية والتنظيمية القصوى (مثل سلاسل الإمداد، عقود المقاولين من الباطن، وإدارة السيولة).
-
الفصل التام للواجبات والمهام (Segregation of Duties): وضع ضوابط برمجية وإدارية تمنع الموظف الواحد من امتلاك صلاحية بدء العملية المالية وتنفيذها واعتمادها بمفرده.
-
تطبيق متطلبات حوكمة الشركات في السعودية: تشكيل لجنة مراجعة مستقلة تضم أعضاء من ذوي الخبرة المالية والمحاسبية المستقلين، وربط المراجع الداخلي بها لضمان كفاءة تطبيق حوكمة الشركات في السعودية.
-
الفحص المسبق للامتثال الزكوي والضريبي: إدراج فحص متطلبات هيئة الزكاة والضريبة والجمارك (ZATCA) ومرحلة الربط والتكامل للفوترة الإلكترونية كجزء أصيل من برنامج المراجعة، ومطابقة مبيعات الإقرارات الضريبية مع الدفاتر تجنباً للفروقات، والاستفادة المستمرة من خدمات الزكاة وضريبة الدخل.
-
إجراء مراجعة داخلية دورية مستمرة: تنفيذ أعمال مراجعة داخلية منتظمة ربع سنوية لحماية الحسابات من التراكم، وضمان تجهيز البيانات المحاسبية قبل إعداد نموذج قوائم مالية جاهزة وإيداع القوائم المالية الداخلية بصورة دقيقة.
كيف تساهم المراجعة الداخلية في كشف ومنع الاحتيال المالي والاختلاس؟
تعتمد المراجعة الداخلية على أدوات كشف استباقية تستهدف ثغرات “مثلث الاحتيال” (الضغط المالي، الفرصة المتاحة، والتبرير الذاتي)، وتتحقق من سلامة الأرصدة عبر اختبارات التحقق الموضوعي.
سيناريو واقعي لاكتشاف الاحتيال:
في إحدى شركات التجزئة ذات الفروع المتعددة، لاحظ فريق المراجعة وجود مورد محلي يُسدد له مبالغ شهرية تتراوح بين 30,000 و40,000 ريال تحت بند “استشارات صيانة وتشغيل”. قام المراجع الداخلي باتباع الإجراءات الرقابية التالية:
-
مراجعة عنوان وسجل المورد التجاري، وتطابق بيانات حسابه البنكي مع الحسابات الشخصية لأحد مسؤولي المشتريات.
-
التحقق من تسليمات وتقارير الإنجاز، وتبين عدم وجود أي مستندات استلام أو تقارير فنية تدعم الفواتير المصروفة.
-
فحص توقيعات أوامر الصرف واكتشاف التفاف الموظف على الصلاحيات بتجزئة الفواتير لأقل من 50,000 ريال لتفادي اشتراط موافقة المدير العام.
نتج عن هذا الفحص استرداد المبالغ المصروفة بغير وجه حق، وتعديل مصفوفة الصلاحيات، وإحكام نظام الرقابة على شجرة الحسابات لمنع تكرار الثغرة.
ما هي تكلفة خدمات المراجعة الداخلية للحسابات للشركات الصغيرة في السعودية؟
تختلف تكلفة خدمات المراجعة الداخلية للحسابات بناءً على حجم المنشأة، وتعقيد عملياتها، وعدد فروعها، وطبيعة نموذج التعاقد. ولا توجد تسعيرة ثابتة موحدة، ولكن يمكن تصنيف النطاقات السعرية المعتادة في السوق السعودي على النحو التالي:
-
نموذج المراجعة الربع سنوية المحدودة (Quarterly Retainer): يتراوح عادة بين 15,000 إلى 35,000 ريال سنوياً للشركات الصغيرة والمؤسسات الناشئة ذات الفرع الواحد أو العمليات المحدودة؛ ويشمل زيارات فحص دورية ربع سنوية وتقديم تقرير موجه للإدارة.
-
نموذج الإسناد الخارجي الشامل (Full Internal Audit Co-Sourcing / Outsourcing): يتراوح بين 40,000 إلى 120,000 ريال سنوياً للشركات المتوسطة والشركات العائلية ذات الفروع المتعددة وحجم المبيعات السنوي المتجاوز 10 ملايين ريال؛ حيث يتولى الفريق الاستشاري مهام إدارة التدقيق الداخلي وإعداد خطة المخاطر وتقديم تقارير شهرية أو دورية متكاملة.
-
نموذج المراجعة الخاصة بالمشروع (Project-Based / Forensic Audit): تُحدد أتعابها وفق نطاق المهمة (مثل فحص عمليات المخزون، أو التحقيق في شبهة اختلاس، أو مراجعة داخلية شاملة قبل جولة تمويلية)، وتبدأ عادة من 10,000 إلى 30,000 ريال للمهمة الواحدة.
وتعتبر الاستعانة بشركات استشارية متخصصة أقل تكلفة بنسبة تزيد عن 60% مقارنة بتوظيف مراجع داخلي متفرغ براتب شهري وبدلات وتأمينات، مع الاستفادة من خبرات متعددة ومحايدة.
كيف أختار شركة متخصصة في المراجعة الداخلية للحسابات في الرياض؟
يتطلب اختيار شريك المراجعة الداخلية التدقيق في المعايير المهنية لضمان الحصول على قيمة حقيقية تحمي استثماراتك، وتشمل أهم المعايير:
-
الخبرة العميقة بالأنظمة واللوائح السعودية: إلمام الفريق الاستشاري التام بنظام الشركات الجديد، معايير SOCPA، ولوائح هيئة الزكاة والضريبة والجمارك وهيئة السوق المالية.
-
الكفاءة المهنية لفريق العمل المالي: امتلاك المستشارين لشهادات مهنية معتمدة مثل زمالة المراجعين الداخليين (CIA)، وزمالة المحاسبين القانونيين (SOCPA / CPA)، وشهادات فاحص الاحتيال المعتمد (CFE).
-
الاستقلالية والموضوعية: التأكد من عدم وجود تعارض مصالح؛ فلا يمكن للجهة التي تمسك دفاترك المحاسبية اليومية أن تتولى مراجعة وتدقيق أعمالها بنفسها دون رقابة مستقلة.
-
المنهجية القائمة على التقنية وتطوير الأعمال: اختيار جهة تقدم توصيات وحلولاً تشغيلية لتنمية الأرباح وسد الثغرات بدلاً من الاكتفاء بتقديم تقارير نقدية جافة.
شركات متخصصة في خدمات المراجعة الداخلية بالرياض
تضم مدينة الرياض نخبة من بيوت الخبرة والشركات المالية المعتمدة في تقديم خدمات التدقيق والحوكمة، ومنها الشركات الاستشارية الكبرى ومراكز الفحص المالي المتخصصة.
ويبرز فريق العمل المالي ومستشارو كشوف للاستشارات المالية والمحاسبية في الرياض كشريك موثوق ومتميز في تقديم حلول متقدمة تشمل:
-
تصميم أدلة وسياسات الرقابة الداخلية وإدارة المخاطر للشركات الناشئة والمتوسطة.
-
تقييم وتطوير هياكل الحوكمة وإعادة هيكلة الدورة المستندية ومصفوفات الصلاحيات.
-
تنفيذ مهام الفحص المالي الداخلي الدوري واكتشاف الانحرافات التكاليفية وحماية الأصول.
-
مراجعة الامتثال الضريبي والزكوي والعمالي والتحضير السليم للقوائم المالية.
خامساً: الأسئلة الشائعة حول المراجعة الداخلية (FAQs)
هل المراجعة الداخلية إلزامية نظاماً لكافة الشركات في السعودية؟
تلزم الأنظمة السعودية الشركات المساهمة المدرجة والمقفلة بتأسيس قسم للمراجعة الداخلية وتشكيل لجنة مراجعة منبثقة عن مجلس الإدارة. وبالنسبة للشركات ذات المسؤولية المحدودة والشركات العائلية، فإنها وإن لم تكن ملزمة في بعض النطاقات بحكم القانون، إلا أنها تطبقها كضرورة استراتيجية للرقابة وحماية حقوق الشركاء وتلبية متطلبات الحوكمة والتمويل البنكي.
ما الفرق بين المراجع الداخلي والمحاسب الداخلي للشركة؟
المحاسب الداخلي يقوم بالعمليات التشغيلية والتنفيذية؛ حيث يسجل القيود ويعد الفواتير والشيكات ومسيرات الرواتب. أما المراجع الداخلي فلا ينفذ ولا يعتمد أي عملية مالية، بل يفحص ويراقب أعمال المحاسبين والإدارات الأخرى للتأكد من سلامتها ونزاهتها.
كيف تساعد المراجعة الداخلية الشركات في الاستعداد للتدقيق الخارجي؟
تقوم المراجعة الداخلية بتنقية الدفاتر واكتشاف الأخطاء المحاسبية والتسويات المعلقة وتصحيحها مبكراً؛ مما يضمن إقفال الحسابات بسلاسة، وإيداع القوائم المالية الداخلية المدققة، وتجنب ظهور تحفظات أو ملاحظات جوهرية في تقرير مراجع الحسابات الخارجي المستقل.
هل يغني نظام تخطيط الموارد (ERP) المتقدم عن تعيين مراجع داخلي؟
إطلاقاً؛ فنظام الـ ERP أداة تقنية تنفذ ما يُطلب منها وفق البيانات المدخلة (Garbage In, Garbage Out). إذا تم إدخال فواتير وهمية أو بنود غير صحيحة بواسطة أشخاص يمتلكون الصلاحية، فلن يكتشفها النظام آلياً دون وجود فحص تحليلي بشري يربط الوقائع بالمستندات الميدانية.
ما هي مصفوفة الصلاحيات (Authority Matrix) وكيف يدققها المراجع الداخلي؟
هي وثيقة حوكمية تحدد السقوف المالية المسموح لكل مسؤول بالشركة اعتمادها (مثلاً: مدير المشتريات حتى 50,000 ريال، والمدير التنفيذي حتى 250,000 ريال، ومجلس الإدارة لما زاد عن ذلك). يقوم المراجع الداخلي بفحص عينات من أوامر الشراء والصرف للتأكد من عدم تجزئة الفواتير للالتفاف على الصلاحيات المعتمدة.
ما دور المراجعة الداخلية في التجهيز لمتطلبات تسجيل الحسابات الدورية؟
تعمل المراجعة الداخلية على فحص المطابقات البنكية ومطابقات الموردين أولاً بأول؛ مما يجعل تسجيل الحسابات الشهري عملية منضبطة وموثوقة تمنع تراكم الفروقات المحاسبية المعلقة في نهاية السنة المالية.
احمِ استثماراتك وارتقِ بحوكمة منشأتك مع خبراء “كشوف”
إن بناء نظام مراجعة داخلية منضبط ليس رفاهية إدارية، بل هو الاستثمار الأهم لضمان استدامة شركتك ونمو أرباحها بثقة. سواء كنت ترغب في تأسيس قسم للمراجعة الداخلية، أو تقييم كفاءة أنظمة الرقابة الحالية، أو إسناد مهام الفحص المالي الدوري لخبراء مستقلين، فإن مستشاري كشوف يضعون خبراتهم المتخصصة في خدمتك لتحقيق أعلى معايير الامتثال والحوكمة.
-
للتواصل المباشر وحجز استشارتك المالية والرقابية (اتصال / واتساب): 540759161 (966+)
-
المقر: المملكة العربية السعودية – الرياض، حي الازدهار، طريق الإمام سعود بن عبد العزيز.


