

يُعد مبدأ الاستحقاق المحاسبي الركيزة الجوهرية التي تقوم عليها المعايير الدولية للتقرير المالي (IFRS) المعتمدة رسمياً في المملكة العربية السعودية. يمثل هذا المبدأ الفارق الحقيقي بين المعالجة الدفترية العشوائية التي تعتمد على التدفقات النقدية اللحظية، وبين التقرير المالي الاحترافي الذي يعكس الواقع الاقتصادي الفعلي للمنشأة والتزاماتها وحقوقها المستقبلية.
وتزداد أهمية هذا المبدأ بصورة خاصة في القطاعات طويلة الأجل وعلى رأسها محاسبة الشركات العقارية، حيث تمتد المشاريع لعدة سنوات مالية وتتداخل التدفقات النقدية مع مراحل التنفيذ والاعتراف بالإيراد. يستعرض هذا الدليل من خلال منهجية السؤال والجواب كافة الجوانب النظرية والتطبيقية لمبدأ الاستحقاق، وكيفية توظيفه لضبط الحسابات وحماية المنشآت من الأخطاء المالية والضريبية.
ما هو مبدأ الاستحقاق المحاسبي وما تعريفه الدقيق؟
مبدأ الاستحقاق المحاسبي (Accrual Principle) هو قاعدة محاسبية أساسية تنص على ضرورة تسجيل والاعتراف بالإيرادات عند تحققها واكتسابها (أي عند تقديم الخدمة أو تسليم السلعة للمشتري) بغض النظر عن تاريخ تحصيل النقد، وتسجيل والاعتراف بالمصروفات عند وقوعها واستحقاقها (أي عند الاستفادة من الخدمة أو استلام المشتريات) بغض النظر عن تاريخ السداد الفعلي للأموال.
بموجب هذا المبدأ، ترتبط المعاملات المالية بالفترة المحاسبية التي نشأت فيها وليس بالفترة التي تحرك فيها النقد داخل الحساب البنكي، مما يحقق مبدأ المقابلة (Matching Principle) بين الإيرادات المحققة والمصروفات التي ساهمت في تحقيقها خلال نفس الفترة.
ما الفرق بين مبدأ الاستحقاق والمبدأ النقدي في المحاسبة؟
يحدد الاختيار بين مبدأ الاستحقاق والأساس النقدي طريقة قراءة القوائم المالية للمنشأة بالكامل، وتلخص المقارنة الجوهرية بينهما النقاط التالية:
ولفهم الفارق عملياً، يمكن الاستعانة بتحليل من هو الدائن والمدين وكيفية توليد التزامات وأصول مالية دون تحرك النقد فوراً، مع مراجعة اعداد قائمة التدفقات النقدية التي تعد الأداة المحاسبية الوحيدة التي تعيد قراءة قائمة الدخل من أساس الاستحقاق إلى الأساس النقدي لمعرفة السيولة الفعلية.
ما هو مبدأ الاستحقاق في المحاسبة وكيف تطبقه الشركات الكبرى؟
تعتمد الشركات المساهمة والمجموعات التجارية الكبرى على مبدأ الاستحقاق لضمان حوكمة عملياتها وتزويد المستثمرين وأصحاب المصلحة ببيانات ذات موثوقية عالية. تطبق الشركات الكبرى هذا المبدأ عبر مجموعة من الإجراءات الدورية الصارمة:
-
إثبات قيود الإقفال والتسويات الشهرية: في نهاية كل شهر مالي، تقوم الإدارة المالية بحصر كافة الالتزامات المترتبة على الشركة التي لم تصدر بها فواتير بعد (مثل فواتير الكهرباء، والخدمات الاستشارية، واستهلاك المواد الخام) وقيدها كمصروفات مستحقة ضمن حسابات الخصوم المتداولة وغير المتداولة.
-
توزيع المصروفات المدفوعة مقدماً: مثل عقود الإيجار السنوية وبوالص التأمين ورخص البرمجيات؛ حيث تُقيد عند سدادها كأصل متداول، ثم يتم استهلاكها وتنزيل قسطها الشهري كمصروف يخص الشهر المعني فقط دون تضخيم مصروفات شهر السداد.
-
تطبيق معيار الإهلاك والإطفاء للأصول: إهلاك الأصول الثابتة والمتداولة وتوزيع تكلفتها الرأسمالية على مدار عمرها الإنتاجي المفيد لمقابلة المنافع الاقتصادية المتولدة منها سنوياً، بدلاً من تحميل قيمتها بالكامل على سنة الشراء.
-
تكوين المخصصات المالية والاحتياطيات: احتساب مخصصات الديون المشكوك في تحصيلها (ECL) ومخصص مكافأة نهاية الخدمة للعمالة بصفة دورية منتظمة.
كيف يطبق مبدأ الاستحقاق في محاسبة الشركات العقارية وشركات التطوير العقاري؟
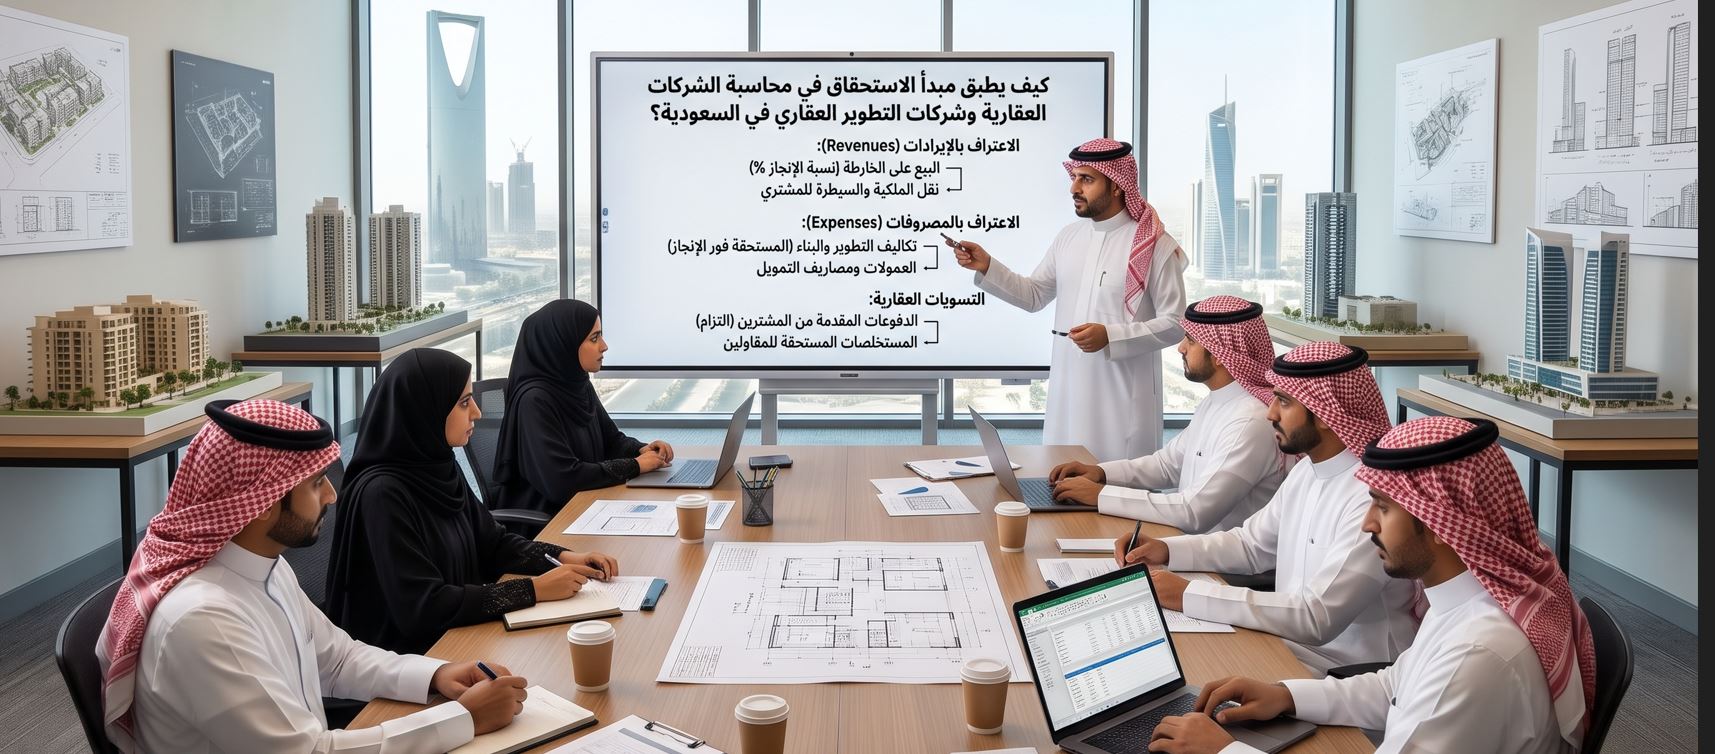
تمثل محاسبة الشركات العقارية أحد أكثر الميادين تعقيداً في التطبيق المحاسبي، نظراً لطول دورة الإنتاج وضخامة رؤوس الأموال المستثمرة ووجود مراحل متعددة للمشروع (شراء الأرض، التطوير والتطوير الهندسي، البناء، التسويق، والبيع أو التأجير).
يتم تطبيق مبدأ الاستحقاق المحاسبي في الكيانات العقارية عبر المعايير والآليات المحددة التالية:
-
الاعتراف بالإيرادات بموجب المعيار الدولي IFRS 15 (الإيرادات من العقود مع العملاء): في التطوير العقاري، لا يُعترف بكامل قيمة الوحدة العقارية المباعة عند استلام الدفعة المقدمة من المشتري، ولا يُنتظر حتى استلام كامل المبلغ عند الإفراغ النهائي. بدلاً من ذلك، يتم تحديد ما إذا كان التزام الأداء يتم الوفاء به “على مدار الوقت (Over Time)” أو “عند نقطة زمنية محددة (Point in Time)”.
-
مشاريع البيع على الخارطة (برنامج وافي): عندما يتيح العقد للمشتري التحكم في الأصل تدريجياً أو لا تتوفر للمطور بدائل لاستخدام الأصل مع وجود حق قانوني ملزم في السداد مقابل ما تم إنجازه، يطبق المطور العقاري مبدأ الاستحقاق عبر الاعتراف بالإيراد وفق نسبة الإنجاز (Percentage of Completion Method) المحسوبة من واقع تقارير الاستشاري الهندسي المعتمد والتكاليف الفعلية المباشرة المنفقة حتى تاريخ الميزانية.
-
رسملة تكاليف الاقتراض بموجب المعيار الدولي IAS 23: تعتمد الشركات العقارية على التمويلات البنكية الكبرى لتمويل بناء الأبراج والمجمعات. بموجب مبدأ الاستحقاق والمعايير ذات العلاقة، تُقيد الفوائد وتكاليف التمويل الناتجة عن إنشاء “الأصل المؤهل” ضمن تكلفة الأصل الرأسمالي الجاري تنفيذه، بدلاً من الاعتراف بها كمصروف تمويلي فوري في قائمة الدخل خلال فترة التطوير.
-
الفصل المحاسبي الدقيق بين الأصول وفق معايير IAS 2 و IAS 40: الأراضي والوحدات العقارية المطورة بغرض البيع تُقيد ضمن المخزون (Inventory) وفق المعيار IAS 2، بينما العقارات المحتفظ بها لتحقيق عوائد تأجيرية أو ارتفاع في القيمة الرأسمالية تُقيد كـ “استثمارات عقارية” وتخضع لنموذج التكلفة أو القيمة العادلة، مع استحقاق الإيراد الإيجاري على مدى فترة عقد الإيجار بالتساوي.
هل تدير شركة عقارية أو تجارية وتواجه صعوبة في تطبيق معايير الاستحقاق وإثبات الإيرادات؟
إن الخلط بين التدفقات النقدية والإيرادات المستحقة قد يعرض منشأتك لقرارات تسعيرية خاطئة ومخاطر الفحص الزكوي والضريبي. يقدم خبراء كشوف للاستشارات المالية حلولاً متقدمة تشمل مراجعة وتأسيس الهياكل المحاسبية، ومتابعة رسملة المشاريع العقارية، والاعتراف بالإيرادات وفق معايير IFRS.
تواصل مباشرة مع المستشارين الماليين في كشوف (اتصال أو واتساب): 540759161 (966+)
ما هي أهمية تطبيق مبدأ الاستحقاق للشركات الصغيرة والمتوسطة؟
تعتقد العديد من المنشآت الصغيرة أن الأساس النقدي هو الأسهل لقلة العمليات، إلا أن التحول إلى مبدأ الاستحقاق يمنح المنشآت الصغيرة مزايا استراتيجية حاسمة:
-
معرفة الأداء التشغيلي الحقيقي: يحمي الشركة من الوقوع في فخ الأرباح الخادعة؛ فعلى سبيل المثال، قد يدخل حساب المنشأة دفعة تمويلية أو سلفة تعاقدية كبيرة تجعلها تبدو رابحة نقدياً، في حين أنها محملة بالتزامات توريد تشغيلية تفوق السيولة المتوفرة.
-
القدرة على نيل التمويل البنكي وجذب المستثمرين: تشترط البنوك وصناديق التمويل السعودية والمستثمرون قوائم مالية مؤسسة بالكامل على أساس الاستحقاق لإثبات حجم المبيعات الفعلي والالتزامات القائمة بدقة عبر نموذج قوائم مالية جاهزة.
-
الامتثال لمتطلبات هيئة الزكاة والضريبة والجمارك (ZATCA): يُلزم نظام ضريبة القيمة المضافة ونظام جباية الزكاة المنشآت بتسجيل العمليات وإصدار الفواتير الضريبية عند تاريخ التوريد أو استلام السلعة وليس فقط عند تحصيل النقد، مما يجعل العمل بأساس الاستحقاق ضرورة لتفادي الغرامات ومطابقة الإقرارات ضمن خدمات الزكاة وضريبة الدخل.
-
الوفاء باشتراطات إيداع القوائم المالية الداخلية: إيداع القوائم المالية الداخلية المدققة عبر منصة قوائم التابعة لوزارة التجارة يشترط إعدادها وفق معايير المحاسبة الدولية، وهي معايير لا تقبل المبدأ النقدي في إعداد المركز المالي والدخل.
كيف يمكنني استخدام مبدأ الاستحقاق لتحسين تقارير شركتي المالية؟
لتحويل مبدأ الاستحقاق من مجرد قيد دفتري إلى أداة إدارية ذكية تدعم صناعة القرار، يوصي المستشارون الماليون في كشوف باتباع الخطوات العملية الآتية:
-
إعادة ضبط شجرة الحسابات لتشمل حسابات وسيطة: بناء طريقة إعداد شجرة الحسابات تتضمن الحسابات الانتقالية الأربعة: (المصروفات المستحقة، المصروفات المدفوعة مقدماً، الإيرادات المستحقة، والإيرادات غير المكتسبة).
-
اعتماد سياسة واضحة للإقفال المالي الدوري: عدم ترك العمليات لآخر السنة المالية؛ بل يتم الإقفال شهرياً وإجراء تسجيل الحسابات الدفترية بدقة لحساب تكلفة كل شهر وإيراداته الفعلية بشكل معزول.
-
تتبع هوامش الربحية التشغيلية بموضوعية: بمجرد تطبيق مبدأ الاستحقاق، تصبح مؤشرات الأداء المالي (KPIs) مثل مجمل الربح وصافي الربح التشغيلي خالية من تذبذبات التدفقات النقدية الشاذة، مما يتيح للإدارة تسعير الخدمات والمشاريع بناءً على تكاليف حقيقية.
-
تفعيل الرقابة المستمرة عبر مراجعة داخلية منتظمة: إجراء مراجعة داخلية متواصلة للحسابات لمطابقة الفواتير مع السجلات، وضمان عدم ترحيل مبالغ غير مستحقة أو إغفال التزامات سارية.
هل توفر برامج المحاسبة الشهيرة في السعودية دعماً لمبدأ الاستحقاق؟
نعم، تدعم كافة البرامج المحاسبية السحابية المعتمدة في المملكة العربية السعودية مبدأ الاستحقاق بشكل أصيل ومبني في بنيتها البرمجية. عند استخدام برامج مثل قيوض (Qoyod)، دفترة (Daftra)، وافق (Wafeq)، زوهو (Zoho)، أو أودو (Odoo):
-
بمجرد إنشاء فاتورة مبيعات معتمدة وإرسالها لمنصة “فاتورة”، يقوم البرنامج آلياً بقيد الإيراد في قائمة الدخل وإثبات ذمة مدينة على العميل دون انتظار سند القبض.
-
بمجرد إدخال فاتورة مشتريات أو اعتماد أمر شراء مستلم، يثبت البرنامج المصروف في قائمة الدخل ويسجل ذمة دائنة للمورد في الأستاذ المساعد.
-
تتيح هذه الأنظمة للمنشأة العمل ضمن خدمة مسك الدفاتر وإدارة الحسابات الاحترافية، وتوفر وحدات متخصصة لإدارة الأصول الثابتة وإهلاكها آلياً بنهاية كل شهر، وتسجيل فواتير الاستحقاق المتكررة بنقرة زر واحدة.
كيف تساعدك الاستشارات المحاسبية المتخصصة في تطبيق مبدأ الاستحقاق بمنشأتك؟
إن الانتقال من بيئة تسجيل نقدي إلى بيئة استحقاق متكاملة، أو معالجة الحسابات المعقدة في المنشآت التجارية والعقارية، يتطلب خبرة فنية لمنع التضارب بين الأرصدة الافتتاحية والدفاتر السابقة.
يعمل فريق العمل المالي في كشوف كشريك محاسبي واستشاري لمنشأتك من خلال تقديم خدمات نوعية تشمل:
-
دراسة طبيعة أنشطة المنشأة، وتقييم مدى جاهزية الدورة المستندية لتطبيق أساس الاستحقاق.
-
إعادة هيكلة شجرة الحسابات، وضبط مراكز التكلفة بما يتناسب مع حجم العمليات وتعدد الفروع أو المشاريع.
-
معالجة الاعتراف بالإيرادات في المشاريع طويلة الأجل وعقود التطوير العقاري وفق المعايير المعتمدة.
-
إعداد القوائم المالية الختامية وتجهيز متطلبات إيداع القوائم المالية الداخلية بسلاسة وامتثال نظامي كامل.
خامساً: الأسئلة الشائعة حول مبدأ الاستحقاق والمحاسبة (FAQs)
ما هو الفرق بين الإيراد المستحق والإيراد المقدم؟
الإيراد المستحق (Accrued Revenue) هو إيراد ناتج عن سلعة تم تسليمها أو خدمة تم تنفيذها بالكامل للعميل ولكن لم يتم تحصيل قيمتها حتى تاريخ الميزانية، ويُصنف كأصل متداول. أما الإيراد المقدم (Unearned Revenue) فهو مبالغ نقدية استلمتها المنشأة مقدماً من العميل مقابل التزام بتسليم سلع أو خدمات في فترات مستقبلية، ويُصنف كالتزام متداول حتى يتم إتمام التوريد.
كيف يتعامل مبدأ الاستحقاق مع المصروفات المدفوعة مقدماً؟
تُسجل المصروفات المدفوعة مقدماً في لحظة سدادها كأصل متداول في الميزانية العمومية لأنها تمثل حقاً ومنافع مستقبلية للشركة، ومع مرور كل فترة محاسبية يتم خصم الجزء المستهلك منها وترحيله كـ “مصروف فعلي” في قائمة الدخل حتى ينتهي أجل العقد بالكامل.
هل يؤثر تطبيق مبدأ الاستحقاق على قيمة ضريبة القيمة المضافة المستحقة؟
نعم، بموجب اللائحة التنفيذية لضريبة القيمة المضافة في المملكة، تستحق الضريبة في تاريخ التوريد أو إصدار الفاتورة الضريبية أو استلام المقابل المادي جزئياً أو كلياً (أيها يسبق أولاً)، وهو ما يتطابق جوهرياً مع مفاهيم الاستحقاق المحاسبي لحماية المنشأة من غرامات التأخير في السداد الضريبي.
هل يمكن للمنشأة الجمع بين المبدأ النقدي ومبدأ الاستحقاق في نفس الوقت؟
لا يُسمح نظاماً بإعداد القوائم المالية المعتمدة بنظام هجين يخلط بين الأساسين لنفس البنود؛ حيث يجب توحيد السياسة المحاسبية عبر اعتماد أساس الاستحقاق لكافة بنود الدخل والمركز المالي، مع الاعتماد على قائمة التدفقات النقدية وحدها لإظهار الحركة النقدية الفعلية.
ما هي شروط الاعتراف بالإيراد في الشركات العقارية عند بيع الوحدات؟
يشترط المعيار الدولي IFRS 15 وجود عقد ملزم محدد البنود ومقبول من الطرفين، وتحديد التزامات الأداء المنفصلة، وتحديد سعر المعاملة وشروط الدفع، والتحقق من انتقال السيطرة الفعلية والمنافع الاقتصادية على الوحدة للمشتري سواء على مدار وقت البناء أو عند التسليم النهائي.
اضمن دقة أرقامك المالية وامتثال منشأتك مع خبراء “كشوف”
يمثل التطبيق الصحيح لـ مبدأ الاستحقاق المحاسبي الأساس الصلب لتقارير مالية شفافة تحمي شركتك وتمنحك رؤية حقيقية لنتائج أعمالك وتدعم نمو مشاريعك العقارية والتجارية.
يقدم مستشارو كشوف دعماً مالياً متكاملاً يتضمن ضبط القيود المحاسبية، وتأسيس ومتابعة خدمة مسك الدفاتر وإدارة الحسابات، وتنفيذ أعمال مراجعة داخلية متخصصة لحساباتك، وتجهيز أعمال إيداع القوائم المالية الداخلية وفق المعايير السعودية.
-
للتواصل المباشر وحجز استشارتك المالية (اتصال أو واتساب): 540759161 (966+)
-
المقر: المملكة العربية السعودية – الرياض، حي الازدهار، طريق الإمام سعود بن عبد العزيز.